Tagbay Suites 入场价较低,这是否真的足够?
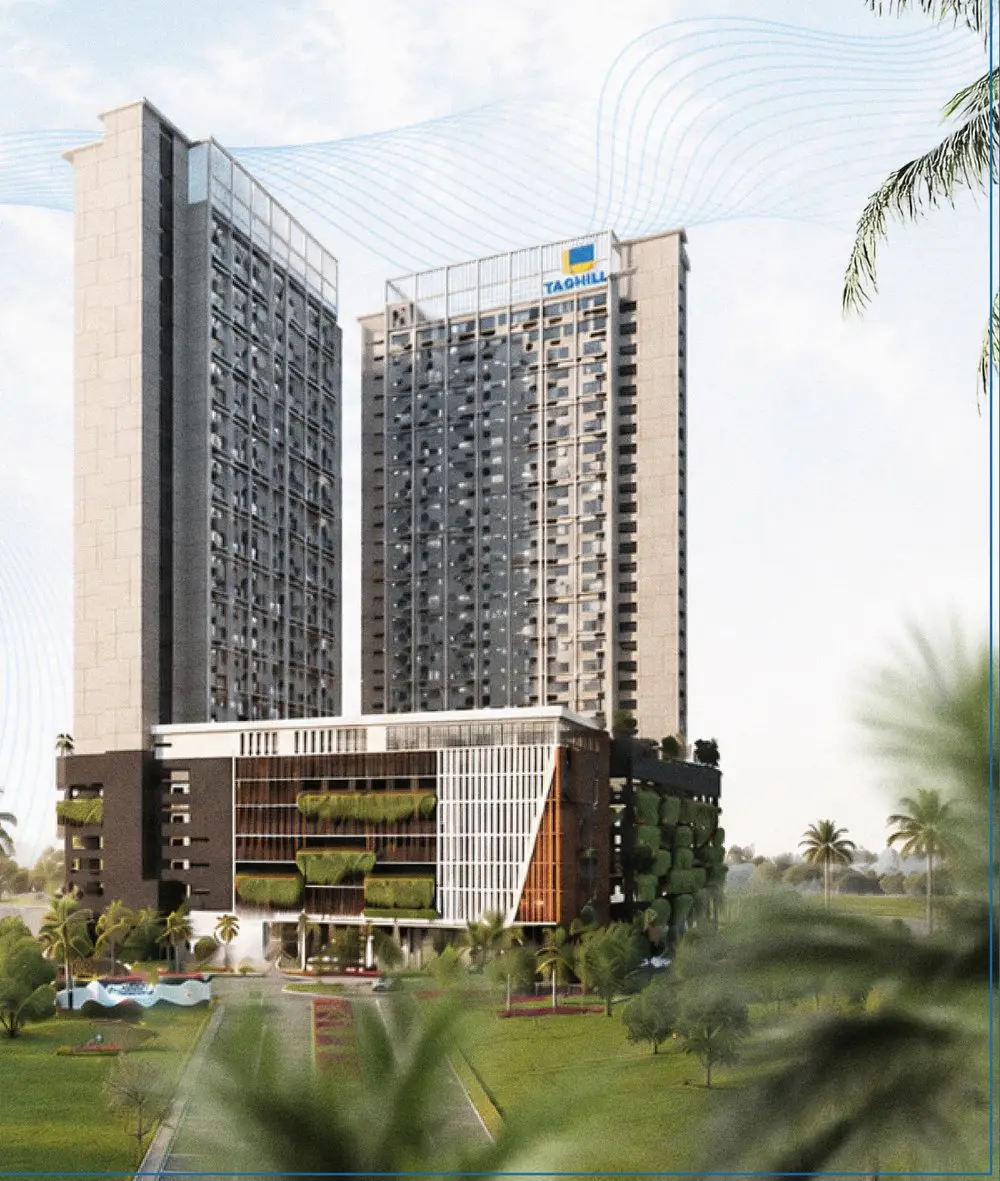
多数买家认识 Tagbay,是从价格开始。入场金额低到让人停止心算,开始觉得它“买得起”。
这种感觉值得被检验,因为低票价只告诉你买入成本。它没有告诉你资产能赚多少。
Tagbay 不是一间刚好有家具的公寓。它是 short-stay 酒店式住宿单位,收入逻辑像一门小型 hospitality business:房价、入住率、清洁、床品、Utilities、渠道分销、运营方费用、管理费、sinking fund、家具更新、空置和季节性。每一项都夹在客人付款和业主实际收款之间。
如果当公寓看,它显得不贵。如果当成你拥有的一间酒店房来判断,问题就完全不同,而那才是决定结果的问题。
Tagbay 可能容易买。真正的问题是:它是否便宜到足以作为一门生意来持有。
为什么 Tagbay 看起来有吸引力(以及每个理由真正能证明什么)
考虑 Tagbay 的买家通常听过六个说法。六个都合理,但没有一个能单独解决投资问题,所以必须讲清楚它们真正证明什么。
| 你听到的说法 | 它真正支持什么 | 它不能证明什么 |
|---|---|---|
| 入场价低 | 资本投入较小,绝对亏损上限较低。这个优势真实,而且不小。 | 价格相对收入真的低。一个小金额如果仍需要很强的运营表现,仍然不是安全边际。 |
| Melaka 旅游强 | Melaka 的游客需求真实且持续。 | 付费房晚稀缺。游客到访包括 day-trippers 和住在其他地方的人。Arrivals 不是 room nights。 |
| 靠近 Jonker | 客人重视接近 Melaka 主要景点,这支持地点对休闲市场的相关性。 | Tagbay 能收取真正市中心物业的价格。接近和定价能力是两回事。 |
| Sea view | 对部分客人有房价支持,尤其是周末和假期。 | 单位一定有入住率。景观支持 ADR,但不承保 occupancy。 |
| Mana Mana 运营 | 专业运营、统一标准,并降低业余执行错误的可能性。 | 业主盈利。运营方参与证明执行能力,不证明分配给业主的收入。 |
| 你不用自己管 Airbnb | 真实节省时间和精力,也移除外州或外国买家的实际障碍。 | 投资经济是否成立。便利是你避免的成本,不是你获得的收入。 |
把这张表当成一个整体论点:清单上的每个吸引点都真实,但没有一个是回报证据。必须有别的东西承担这个重量。
这项投资必须证明什么
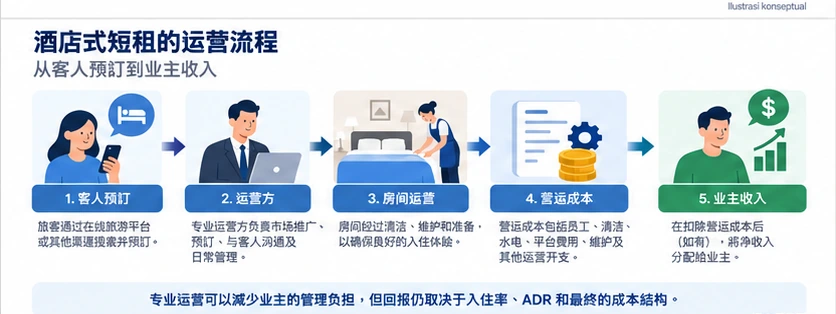
你买的不是普通公寓,而是一门 hospitality business
长期出租公寓通常只有一条收入线和较短的成本清单:管理费、门牌税、地税、保险、偶尔维修、偶尔空置。租客支付水电,并自行使用家具。
Short-stay hospitality 单位只有一条收入线,却有很长的成本清单。
| 长租公寓 | Short-stay hospitality 单位 | |
|---|---|---|
| 收入基础 | 固定月租 | 每晚房价乘入住率,且会随季节变化 |
| 谁付 utilities | 租客 | 业主 |
| 清洁和床品 | 租客问题 | 每次 checkout,业主成本 |
| 消耗品 | 无 | Toiletries、咖啡、水、补充品 |
| 分销成本 | 偶尔一次中介佣金 | Listing、channel management 和多数订单的平台佣金。视合约而定,可能由业主承担,也可能在运营方服务范围内 |
| 管理 | 可选,费用低 | 运营方费用,持续发生 |
| 家具和电器 | 租客自备或最低配置 | 业主持有,承受酒店式损耗并需定期更新 |
| 空置 | 租约之间几周 | 每周都有空夜 |
| 季节性 | 很小 | 显著 |
分销成本这一行值得特别注意,因为多数业余模型会在这里向两个方向出错。
如果单位由业主自管,平台佣金显然是业主成本,并且是在业主自己的 listing 和营销时间之外再扣。在专业管理的建筑里,情况不同。Hospitality operator 的费用通常覆盖一组功能,而不是单一服务;这组功能常包括 online travel listing、channel management、销售和营销、CRM、IT 和 property-management 系统、back-office 支持和一般运营管理。如果实际安排如此,在运营方费用之外再扣一层独立平台佣金,就等于重复计算同一层成本,并会低估 net income。
Tagbay 实际采用哪一种结构,是合约问题,不是模型问题,也尚未公开确认。下面各节会以 managed structure 作模型,并清楚标记为假设。
Tagbay 的管理费是公开数字:RM0.32 psf,包含 sinking fund。以 495 sqft Standard Suite 来算,大约每月 RM158,约 RM1,900 一年。这是已验证的项目事实,也是少数可以较有信心列明的成本线。
还有两个项目事实也属于成本讨论。项目是 commercial title under HDA。Commercial title 可能影响 utilities 和 assessment,但 Tagbay 的实际 tarif 和 assessment basis 应逐项确认,不应只凭 title 推断。Fully furnished package 也不是自动包含;它和特定 hospitality service packages 挂钩。买家必须确认家具和电器资本开支由自己承担还是由运营方承担,因为这不是一次性项目,而是会重复发生的成本。
三条可行路径
在这个成本结构下,好结果只有三条路。
一:更强且可持续的 RevPAR 和 NOI。 建筑能持续比周边市场赚取更高的每间可售客房收入,而且收入能经得起成本结构扣除。
二:足够低的实际买入成本。 买家买得足够低,使普通运营表现也能达到所需回报。
三:更低的运营 leakage。 成本结构实际吃掉的收入明显低于保守假设,无论来自规模、direct-booking mix,还是运营效率。
下面所有分析都是对这三条路的测试。
需求问题:Melaka Arrivals 不是 Room Nights
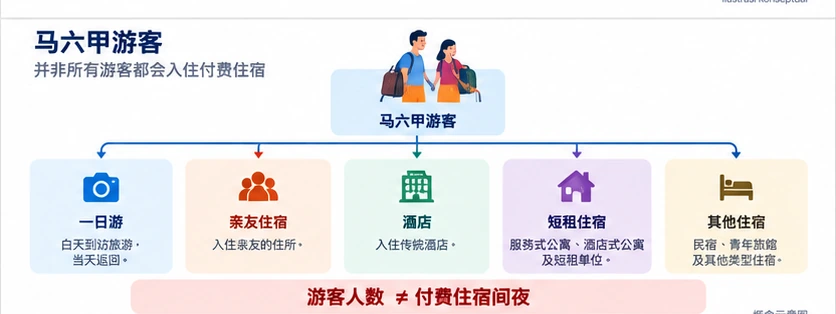
旅游需求是真实的
这一点要讲清楚。Melaka 确实吸引真实、重复、全年性的游客需求,来自马来西亚本地、新加坡和更广区域。严肃分析不应否认这一点;如果一开始就怀疑它,分析方向就错了。
但全州住宿数据不能证明房间稀缺
问题在于下一步。买家听到庞大的游客到访数字,然后默默把它转换成入住率假设。这个转换没有可辩护的比例。Arrivals 包括不过夜的日游客、住亲友家的游客,以及住在州内其他区域的游客。
更相关的证据,是 Melaka 付费住宿实际跑出来的水平。公开数据把 2024 年 Melaka 全州平均 occupancy 放在约 45.4%,平均房价约 RM167.10。2025 年 1 月至 9 月,occupancy 约 44.5%,平均房价约 RM150.40。
这些是全州酒店业平均,不是 short-stay suite 表现,应作为参考点而不是 proxy。但它们至少说明一件重要的事:它们没有证明严重房间稀缺。一个 occupancy 处在 40 多中段的市场,不是运营方可以随意定价的市场。
这也不等于说 Melaka 供应过剩。现有数据同样不支持这个结论。更诚实、更有用的说法是:Tagbay 的 occupancy 必须作为假设,因为不能直接从市场读出来。而任何假设都必须在多个水平测试。
为什么 RevPAR 比 ADR 更重要
单看每晚房价是 vanity number。真正重要的是每间可售客房收入:
RevPAR = ADR × Occupancy
一个单位标价 RM250 一晚、occupancy 30%,每个可售夜晚收入是 RM75。另一个单位 RM150 一晚、occupancy 55%,每个可售夜晚收入是 RM82.50。第二个看起来更便宜,却赚得更多。
这对 Tagbay 尤其重要,因为后面的地点讨论,本质上是在讨论这栋楼最终落在哪一种位置。
运营经济:数字必须长什么样
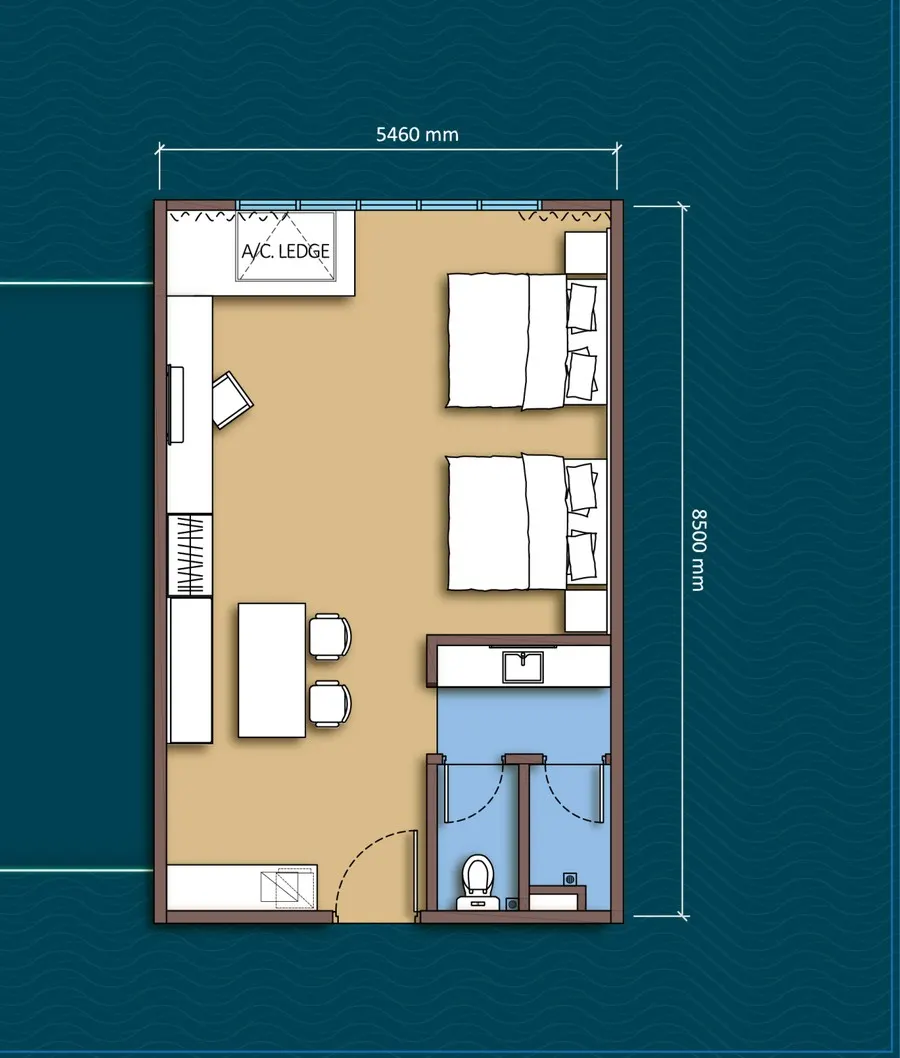
仅供情境测算——所有假设均已列明,并非回报预测。
本节所有内容都是基于列明假设的情境测算。它不是 Tagbay 预测、不是发展商估算,也不是已观察到的业绩。Tagbay-specific ADR、occupancy 和业主分配尚未公开确认。
在看数字前,必须分清楚什么是已知事实、什么是模型假设、什么是未确认合约条款。多数这类项目争论,都是因为三者混在一起。
| 类别 | 包含什么 |
|---|---|
| 已知 / 公开事实 | 约 2.66 英亩土地上两座塔楼共 648 个单位;610 个 Standard Suites 共享 495 sqft 核心 layout,并分为 sea-view 与 city-view orientation;leasehold、commercial HDA title;管理费 RM0.32 psf 包含 sinking fund;324 car parks 加 13 个 OKU 车位,不附属于单位;APDL 后 36 个月完工;495 sqft Standard Suite 公开标价 RM332,300;已发布的 Melaka 全州 occupancy 与 room-rate 数据 |
| 情境模型假设 | 下方使用的 20% operator-side deduction;每个 occupied night RM25 清洁、床品和消耗品;一年 RM2,600 utilities 和 internet;一年 RM1,200 assessment、quit rent 和 insurance;一年 RM2,200 家具和电器储备;所有测试的 ADR 和 occupancy 水平 |
| 未确认的 Tagbay 合约条款 | 实际运营方费用及其覆盖范围;平台和 channel commission 是否包含在该费用内;收入 pooling 和 booking allocation;定价权;业主 opt-out;谁承担家具资本开支;车位如何分配;sea-view 和 city-view 单位如何相对定价 |
本文全篇使用的成本假设
套用在 495 sqft Standard Suite,未计融资和税务:
- Operator side:gross room revenue 的 20%。 这是模型假设,来自运营方在另一个项目相关的参考运营结构,不是 Tagbay 条款。本文把它作为单一合并扣除,明确假设它已包含 distribution 和 platform-management 层:online travel listing、channel management、sales and marketing、CRM、IT systems、back-office 和 operational management。这样处理是为了避免重复计算 distribution costs,这是这类模型最常见错误。它不是说 Tagbay 收 20%,也不是说 Tagbay 的平台佣金一定由运营方吸收。Tagbay 最终合约必须确认实际费用和实际 waterfall。
- 清洁、床品和消耗品:每个 occupied night RM25 (模型假设)
- Utilities 和 internet:约 RM2,600 一年 (模型假设)
- 管理费和 sinking fund:约 RM1,900 一年,基于 495 sqft 单位公开 RM0.32 psf (公开数字)
- Assessment、quit rent 和 insurance:约 RM1,200 一年 (模型假设)
- 家具和电器更新储备:约 RM2,200 一年 (模型假设)
注意,这里没有单独的平台或 channel commission 行。这是刻意的,也是本模型最重要的结构特征。如果 Tagbay 最终合约把平台佣金放在运营方费用之外,下面每个净收入数字都会被高估,必须重算。
如果你有更好的资料,可以替换自己的数字。计算结构比任何单一输入更重要。
Downside 情境:RM150 ADR,45% occupancy
这些输入不是 stress case。它们接近 2025 年 1 月至 9 月 Melaka 全州已发布平均水平。这正是选择它们的原因。
较强情境:RM180 ADR,60% occupancy
可以想象,但尚未证明。这个情境要求单位在房价和 occupancy 上同时、持续明显高于全州平均。
Revenue to NOI——两个情境。仅供情境测算——所有假设均已列明,并非回报预测。
| 项目 | 情境 A (RM150 / 45%) | 情境 B (RM180 / 60%) |
|---|---|---|
| RevPAR | RM67.50 | RM108.00 |
| 每年 occupied nights | ~164 | ~219 |
| Gross room revenue | RM24,638 | RM39,420 |
| 减 operator side (20%,含 distribution layer) | -RM4,928 | -RM7,884 |
| 减清洁、床品、消耗品 | -RM4,106 | -RM5,475 |
| 减 utilities 和 internet | -RM2,600 | -RM2,600 |
| 减管理费和 sinking fund | -RM1,900 | -RM1,900 |
| 减 assessment、quit rent、insurance | -RM1,200 | -RM1,200 |
| 减家具/电器储备 | -RM2,200 | -RM2,200 |
| 净营运收入(NOI) | ~RM7,704 | ~RM18,161 |
| 以 RM332,300 公开标价计算的净收益率 | ~2.3% | ~5.5% |
这些是融资前、所得税前的 net operating income,也未计入新楼在 ramp-up 期间建立 booking history 的月份。完工为 APDL 后 36 个月,所以会有相当长一段时间有资金成本但没有收入。
情境 A 的判断:低入场价本身不能拯救真正弱的运营结果。 融资前约 2.3% net,对带有 hospitality 波动、leasehold tenure 和 commercial title 的资产来说是低回报。它不会因为购买价 modest 就变得可接受。这个情境最接近当前发布的全州表现,因此不能被当成过度悲观而忽略。
情境 B 的判断不同,而且这个差别很重要。 在约 RM18,161 的 net operating income 下,模型对公开标价产生约 5.5% 的融资前 net yield。这越过本文用作吸引力门槛的 5%-plus benchmark。
但必须马上加上限定。未解决的问题是 Tagbay 是否真的能持续达到这个 ADR 和 occupancy,以及最终运营成本 waterfall 是否至少和本文假设的结构一样有效率。5.5% 是模型输出,基于列明假设,其中包括参考结构得出的 20% operator-side deduction,而不是 Tagbay 自身条款。它不是 Tagbay expected yield,本文没有证明建筑会达到它。
这个差距说明什么
两个情境之间只差 RM30 每晚房价和 15 个百分点 occupancy。但这个差距让 net operating income 从约 RM7,700 增至约 RM18,200,超过翻倍,并把 net yield 从约 2.3% 推至约 5.5%。这就是 operating leverage,也是该资产最核心的财务特征。
原因是固定成本。管理费、assessment、insurance、utilities 和家具储备合计约 RM7,900 一年,不管单位忙或空都存在。收入低于某个水平时,固定成本吃掉大部分变量成本之后的剩余。收入高于那个水平时,新增收入会更快流入 NOI。
以下是同样计算的 sensitivity grid,括号内为相对 RM332,300 公开标价的 net yield。
按 ADR 和 occupancy 计算的 illustrative net operating income 和 net yield。仅供情境测算——所有假设均已列明,并非回报预测。
| ADR / Occupancy | 45% | 50% | 55% | 60% |
|---|---|---|---|---|
| RM150 | RM7,704 (2.3%) | RM9,438 (2.8%) | RM11,171 (3.4%) | RM12,905 (3.9%) |
| RM165 | RM9,675 (2.9%) | RM11,628 (3.5%) | RM13,580 (4.1%) | RM15,533 (4.7%) |
| RM180 | RM11,646 (3.5%) | RM13,818 (4.2%) | RM15,989 (4.8%) | RM18,161 (5.5%) |
作为参考,2024 年 Melaka 全州约 45.4% occupancy 和 RM167.10 room rate,非常接近本 grid 中 45% downside occupancy 情境,对应 illustrative NOI 约 RM10,500,或公开标价约 3.1% net。再次说明,这是酒店业比较,不是 short-stay benchmark;比较不是预测。
Grid 显示,这项资产没有单一答案。它是一组范围,而范围在每个单独都普通的结果之间超过两倍。右上角是真正好的结果。左下角不是。两者都无法提前知道,而两者之间的距离就是 Tagbay 的真实风险。
它也显示 sensitivity 真正在哪里。沿同一 occupancy 往下走——即在 occupancy 不变时把房价提高 RM30——会增加约 1.2 至 1.6 个百分点 net yield。沿同一房价从 45% 到 60% occupancy,则增加约 1.6 至 2.0 个百分点。Occupancy 更难控制,也更有力量,所以前面的需求和 pricing-power sections 比 brochure 暗示的更重要。
这也意味着 grid 是建筑层面的 illustration,不是每个单位的同一个答案。由于 Standard Suite inventory 包含 sea-view 和 city-view orientations,同一 layout 内不同单位可能落在 grid 的不同点。
位置和定价能力:Kota Syahbandar / Klebang
非核心区不等于没有需求
对 Tagbay 位置的标准反对意见,是它不在 historic core。这个反对意见只有一部分成立,值得准确修正。
Melaka leisure demand 中有相当部分是 drive-based,特别是国内和区域家庭旅行。相比高度依赖步行或公共交通的城市,这让非中心住宿更可行。
对这些客人来说,parking、适合家庭的空间、驾车便利和海岸环境,可以抵消不在 historic core 的部分劣势。
所以问题不是客人会不会住在 Kota Syahbandar 或 Klebang。他们显然会。非核心区不等于没有需求。
不过有一个项目事实值得注意。Tagbay 在 648 个单位中有 324 car park bays 加 13 个 OKU lots,车位不附属于单位。比例大约是两个单位一个车位。对于可能吸引大量 drive-in 客群的建筑,停车分配不是细节。它是影响客人体验和建筑收费能力的运营问题,值得明确询问车位如何在业主、住客和访客之间分配。
真正风险是 pricing power
真正风险是 pricing power,不是客人完全不会住。
问题不是人会不会住在那里,而是 Tagbay 在维持 occupancy 的同时,相对市中心替代品能收多少。
这就是前一节数学发挥作用的地方。如果为了维持目标 occupancy,必须相对中心物业每晚折让 RM20 或 RM30,这个折让不会只留在 rate column。它会通过 RevPAR 进入 gross revenue,再在固定成本扣除后进入 NOI。在上面的 grid,55% occupancy 不变时,RM30 ADR 是约 RM11,200 和约 RM16,000 net operating income 的差别——大约 3.4% net 对 4.8%。
小幅房价让步,不是小幅回报让步。它接近三分之一的回报。
Sea view 是房价论点,不是 occupancy 保证
面向海的单位可以合理地比内向单位收取更高房价,尤其在周末和假日。这对拥有该条件的单位是真实优势。
但论点必须保持适当大小。景观影响客人选择哪间单位,以及愿意付多少。它不创造订单。
在 Standard Suite inventory 内,view orientation 也创造 room-category segmentation,而不是完全统一的 610 个单位池。核心 layout 高度标准化,但 sea-view 和 city-view 单位不是完全可互换产品,这让建筑有不止一个价格点。任何实际 sea-view premium 的大小尚未公开确认。
对买家来说,这有两面。你被提供的单位,未必有销售 illustration 里那种 rate potential,所以应确认自己买的是哪种 orientation,以及该 orientation 在建筑 rate structure 中如何定位。
运营方和库存:Mana Mana 是否解决竞争问题?
多个相似单位不一定自动造成破坏
Tagbay 的 648 个单位中,610 个共享同样 495 sqft Standard Suite layout,但库存并非完全可互换,因为 sea-view 和 city-view 单位有不同 positioning 和潜在 pricing power。看到 610 这个数字,直觉反应是相似单位会互相砍价到底。
这个直觉描述的是一种具体 failure mode,值得准确命名。破坏性的业主对业主竞争,是 fragmented pricing 的问题。当数百个个人在同一平台各自挂牌、观察彼此价格、为了填满自己日历而降价,却不顾整栋楼整体 revenue,就会发生。
如果 pricing 集中设定、inventory 集中分配、booking channels 统一,建筑会更像酒店库存,而不是数百个互相竞争的 listing。在这种结构里,610 个共同 layout 单位是规模优势,不是负担。它支持更好的 distribution、更低的单位运营成本和一致的 rate management。
View segmentation 进一步加强这一点。Sea-view 和 city-view segmentation 给运营方另一个 pricing lever,并在库存集中管理时减少单位之间直接一对一价格竞争,就像酒店区分房型,而不是卖一个无差别产品。这创造了 pricing differentiation 的可能;它不证明任何类别一定有 premium。
所以相似单位数量本身不是问题。管理它们的结构才是问题。
仍未确认的事项
诚实答案是:这个结构尚未公开确认。具体来说,公开资料仍未确认以下事项:
- revenue 是否跨单位 pooling,还是逐单位计算
- 同一类别单位之间 booking 如何分配
- sea-view 和 city-view 单位如何相对定价
- 谁掌握 pricing authority,是否独家
- 业主是否可以 opt out,以及什么条款
- 两座塔楼和不同单位类型之间的 inventory 如何管理
- 实际 operator fee,以及它精确覆盖哪些功能
最后一点不是技术细节。上方整个 operating model 都取决于 distribution 和 channel-management layer 是在运营方 scope 内,还是另外向业主收费。两种结构在相同 gross revenue 下会产生明显不同的 net income。
这是开放问题,不是指控。任何一种安排本身都不异常或不当,公开细节缺失也不代表负面。但它是本分析中最重要的未知数,因为它决定规模和 segmenting 是否对业主有利,也决定真实 cost waterfall 长什么样。
这些问题应在承诺前以书面提出,并在实际文件中阅读答案,而不是只听口头说明。
专业管理减少工作量,不减少投资风险
Mana Mana 可公开识别为 Tagbay 相关 hospitality operator,这种运营方参与对执行是正面因素。它意味着标准更可能一致,listing 更可能专业管理,业主也更可能免于日常管理 short-stay 单位。对外国买家或外州买家来说,这不是小事。
但限制也必须讲清楚,因为很多买家在这里停止思考:
专业管理减少工作量,不减少投资风险。
Tagbay 的业主层面盈利尚未公开确认。能力强的运营方提高收入端执行好的概率,设计良好的费用结构也确实可能比 self-management 降低 total leakage。但它不设定市场 occupancy,也不决定你买入价格。能力是 input,不是 distribution。
价格 vs 收入:“便宜”到底是什么意思
合理买入价 = 可持续 NOI ÷ 目标净收益率
这是应当主导决策的公式,而且它和多数买家看新盘的方向相反。
合理买入价 = 可持续 NOI / 目标净收益率
不是先拿售价然后希望收入能支撑,而是先从你认为单位可持续产生的收入开始,除以你要求的回报,再得出你理性上可以支付的价格。高于这个数字的任何价格,都是选择接受低于原定目标的回报。
按可持续 NOI 和目标收益率计算的合理买入价。仅供情境测算——所有假设均已列明,并非回报预测。
| 可持续 NOI (情境) | 4% 目标 | 5% 目标 | 6% 目标 |
|---|---|---|---|
| RM7,704 (RM150 / 45%) | RM193,000 | RM154,000 | RM128,000 |
| RM11,171 (RM150 / 55%) | RM279,000 | RM223,000 | RM186,000 |
| RM13,580 (RM165 / 55%) | RM340,000 | RM272,000 | RM226,000 |
| RM13,818 (RM180 / 50%) | RM345,000 | RM276,000 | RM230,000 |
| RM15,989 (RM180 / 55%) | RM400,000 | RM320,000 | RM266,000 |
| RM18,161 (RM180 / 60%) | RM454,000 | RM363,000 | RM303,000 |
把 5% 这一列和 RM332,300 公开标价比较。只有 grid 中最强情境能在 5% 目标下支撑这个价格。RM180、55% occupancy 的情境接近但略低。以下所有情境都意味着 fair value 低于 headline price,较弱情境更是明显低于。
这张表也可以倒过来看,通常更有用。在同样 illustrative assumptions 下,以 RM332,300 买入的单位,需要约 RM16,600 net operating income 才能在融资前产生 5% net。沿成本结构倒推,这大约意味着 RM171 ADR、60% occupancy,或约 RM184、55% occupancy。
这个结果值得停下来想,因为它精确指出风险在哪里。RM171 左右的 ADR 接近 2024 年 Melaka 全州平均房价。房价不是最大 stretch。Occupancy 才是。 在全州平均处于 40 多中段的市场中维持 60%,才是真正的假设,也是买家最该质疑的地方。
便宜不是低票价
这就回到整个销售叙事依赖的词。
便宜,是指价格低到现实而非异常强的运营表现,也能产生可接受的净回报。
修正后的模型不是说 Tagbay 贵。它说的是更精确的事:在 headline price 下,收入逻辑只有在项目达到运营范围强端时才较有说服力。随着表现走向较弱情境,单靠收入越来越难支撑价格。
必须清楚这个框架衡量什么、不衡量什么。它衡量收入流。它不定价 resale liquidity、operator dependency、short-stay 和 strata-level regulatory risk、leasehold tenure、ramp-up、未来 refurbishment cycles,或一般 execution risk。这些都在公式之外,必须另行判断,而且每一个都支持更宽而非更窄的安全边际。
测试方法很简单。看 grid 中间,不要看顶部。跑 fair-price formula。如果答案明显高于你被要求支付的价格,说明价格在做工作,你有安全边际。如果答案只在强情境下超过你的价格,说明运营表现在做工作,而运营表现正是没有人能承诺的部分。
什么才算有吸引力?
合理 benchmark:如果能被证明,融资前真正 net yield 达到 5% 或以上,会有吸引力。
这句话里三个词最重要。真正 意味着扣完整个 cost stack,不只是扣 management fee。Net 就是 net,而这是市场上最常被拉伸的词。融资前 则表示比较在资产层面,贷款不会美化或掩盖底层回报。
上方 illustrative strong scenario 约 5.5%,越过这个 benchmark。这是关于模型的陈述,不是关于 Tagbay 的陈述。它只有在两件事成立时才成为 Tagbay 的陈述:建筑能长期维持约 RM180 ADR 和约 60% occupancy;最终 operating-cost waterfall 至少和本文的 20% combined operator-side assumption 一样有效率。公开记录没有证明任何一项,本文也不声称它们为真。
评估这类项目最常见失败,是接受一个 yield 数字,却不问它到底 net of 什么。要求 deduction list。如果数字没有附带清单,它就是披着 net 标签的 gross figure。
实际买入成本
"如果买家的实际买入成本低于公开标价,整体投资逻辑可能会明显改善。不过,本文不讨论个别买家的销售配套。"
常见问题
Tagbay Suites 是好投资吗?
这取决于两个数字:单位能可持续产生的收入,以及你的实际买入成本。Tagbay 应被评估为 hospitality business,而不是公寓;因此扣完整个 cost stack 后的 net operating income 才是相关数字,不是 gross rental yield。在本文 illustrative model 下,结果从 RM150 ADR、45% occupancy 的约 2.3% net,到 RM180、60% 的约 5.5% net,均以 RM332,300 公开标价和融资前计算。这个范围本身就是答案:项目在强端可辩护,在弱端表现差,决定变量是尚未被证明的运营表现。请用中间假设而不是最佳假设跑 fair-price formula。
Melaka short-stay suite 的现实 rental yield 是多少?
没有单一诚实答案;任何不列明假设就给答案的人都在猜。可以说的是,计算必须通过 RevPAR,而不是只看 nightly rate,然后再通过完整 cost stack。这个 stack 吃掉多少,取决于结构:如果 distribution 和 channel management 在专业运营方 scope 内,总 leakage 会低于 self-managed 模型再另加 platform commission。混淆两者会在两个方向上产生严重错误。公开 Melaka 全州数字显示 2024 occupancy 约 45.4%,average room rate 约 RM167.10;2025 年 1 月至 9 月约 44.5% 和 RM150.40。这些是酒店业参考,不是 short-stay benchmark,但能作为检验乐观假设的 reality check。如果能被证明,融资前真正 net yield 达到 5% 或以上会有吸引力。
Mana Mana 会保证我的回报吗?
本文不讨论任何具体商业安排,概念答案才重要。专业 hospitality management 减少业主工作量,也提高运营被妥善执行的可能;如果运营 scope 打包得好,也能相对 self-management 降低总 leakage。但它本身不证明业主盈利。运营方影响收入端和成本端;它不设定市场 occupancy,也不改变你为单位支付的价格。无论向你展示什么安排,都要读实际文件,并确认承诺什么、费用覆盖什么、多久、由谁负责。
这么多相似单位会互相竞争吗?
不一定,而且比表面更有层次。648 个单位中 610 个共享同样 495 sqft Standard Suite layout,所以核心产品高度标准化,人们担心的是业主互相降价填自己的日历。两件事缓和这个问题。第一,inventory 并非完全 homogeneous:sea-view 和 city-view orientation 在 610 个单位内创造自然 room-category differentiation,让建筑有不止一个价格点,也减少 listing 之间一对一替代程度。实际 view premium 的大小尚未公开确认。第二,更重要的是,那个 failure mode 来自 fragmented pricing,即个人独立挂牌互相竞争。如果 pricing、inventory allocation 和 booking channels 集中管理,建筑更像酒店库存,规模反而成为 distribution 和 operating cost 的优势。运营方的 pricing、allocation 和 booking structure 比单位数量重要得多,而 Tagbay 的实际安排尚未由公开资料确认。这是你决定前要以书面问清楚的问题。
资料来源
- Tagbay Suites — 发展商官方资料册(Taghill Land Sdn. Bhd.) - 仅用于项目事实:约 2.66 英亩土地上两座塔楼共 648 个单位,610 个 495 sqft Standard Suites,leasehold,commercial HDA title,管理费 RM0.32 psf 含 sinking fund,324 个 car parks 加 13 个 OKU 车位且不附属于单位,APDL 后 36 个月完工。不支持任何 ADR、入住率、收益率或业主分配声明。
- Tourism Malaysia — Paid Accommodation Survey / KPI 2024 - 2024 年 Melaka 全州 paid-accommodation AOR 45.4%、ARR RM167.10,仅作为情境模型的市场参考。不支持任何 Tagbay-specific ADR、入住率或表现声明。
- Tourism Malaysia — Paid Accommodation Survey Performance Jan-Sep 2025 - 2025 年 1 月至 9 月 Melaka 全州 paid-accommodation AOR 44.5%、ARR RM150.40,仅作为情境模型的市场参考。不支持任何 Tagbay-specific ADR、入住率或表现声明。
- AskHenry 项目记录 — Tagbay Suites - 本网站发布的 495 sqft Standard Suite 公开价格从 RM332,300 起、发展商、tenure、单位数量和管理费率。支持模型中使用的公开标价;不支持任何买家特定价格。