Tagbay Suites 入場價較低,這是否真的足夠?
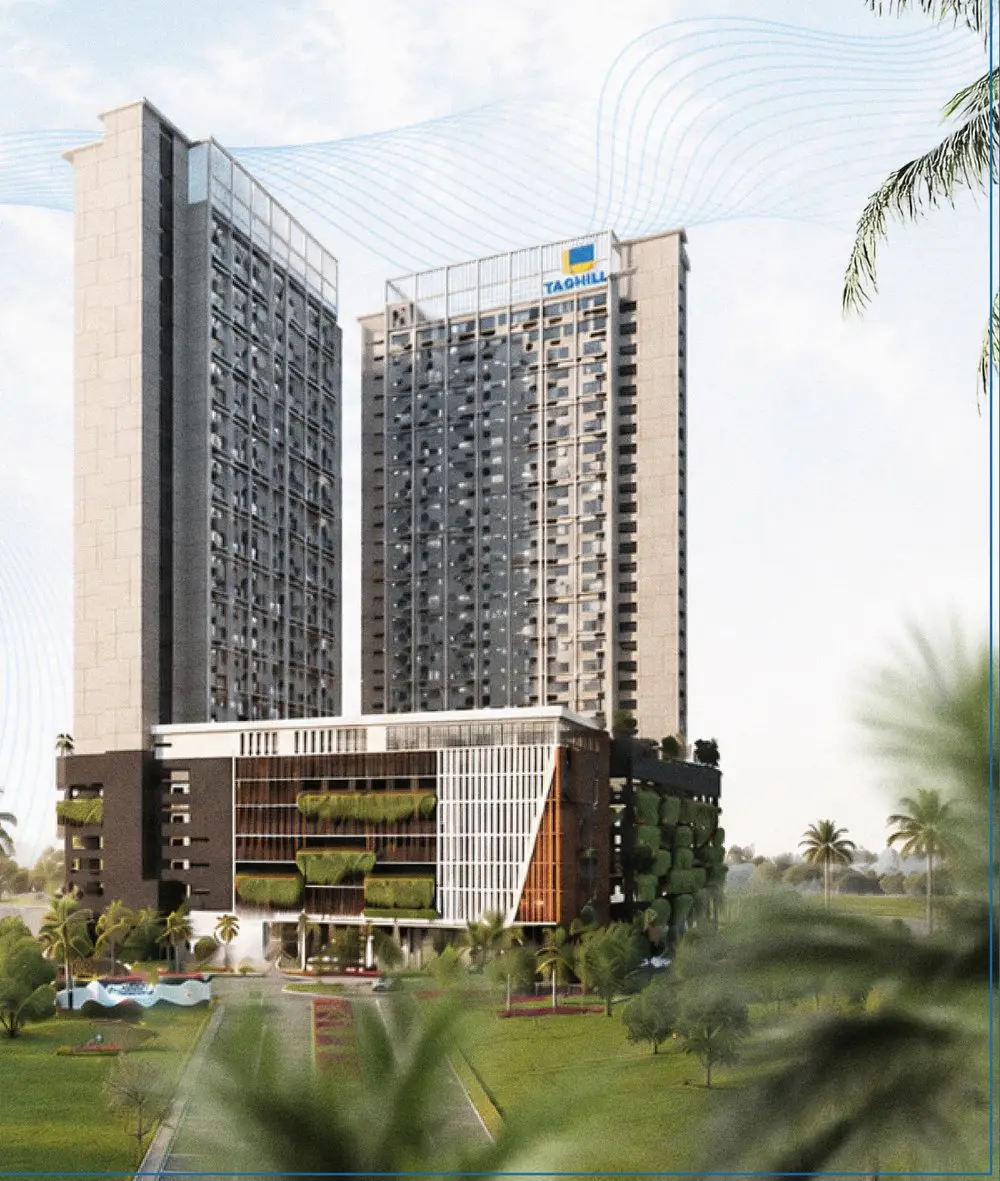
多數買家認識 Tagbay,是從價格開始。入場金額低到讓人停止心算,開始覺得它“買得起”。
這種感覺值得被檢驗,因為低票價只告訴你買入成本。它沒有告訴你資產能賺多少。
Tagbay 不是一間剛好有家具的公寓。它是 short-stay 酒店式住宿單位,收入邏輯像一門小型 hospitality business:房價、入住率、清潔、床品、Utilities、渠道分銷、運營方費用、管理費、sinking fund、家具更新、空置和季節性。每一項都夾在客人付款和業主實際收款之間。
如果當公寓看,它顯得不貴。如果當成你擁有的一間酒店房來判斷,問題就完全不同,而那才是決定結果的問題。
Tagbay 可能容易買。真正的問題是:它是否便宜到足以作為一門生意來持有。
為什麼 Tagbay 看起來有吸引力(以及每個理由真正能證明什麼)
考慮 Tagbay 的買家通常聽過六個說法。六個都合理,但沒有一個能單獨解決投資問題,所以必須講清楚它們真正證明什麼。
| 你聽到的說法 | 它真正支持什麼 | 它不能證明什麼 |
|---|---|---|
| 入場價低 | 資本投入較小,絕對虧損上限較低。這個優勢真實,而且不小。 | 價格相對收入真的低。一個小金額如果仍需要很強的運營表現,仍然不是安全邊際。 |
| Melaka 旅游強 | Melaka 的游客需求真實且持續。 | 付費房晚稀缺。游客到訪包括 day-trippers 和住在其他地方的人。Arrivals 不是 room nights。 |
| 靠近 Jonker | 客人重視接近 Melaka 主要景點,這支持地點對休閒市場的相關性。 | Tagbay 能收取真正市中心物業的價格。接近和定價能力是兩回事。 |
| Sea view | 對部分客人有房價支持,尤其是周末和假期。 | 單位一定有入住率。景觀支持 ADR,但不承保 occupancy。 |
| Mana Mana 運營 | 專業運營、統一標準,並降低業餘執行錯誤的可能性。 | 業主盈利。運營方參與證明執行能力,不證明分配給業主的收入。 |
| 你不用自己管 Airbnb | 真實節省時間和精力,也移除外州或外國買家的實際障礙。 | 投資經濟是否成立。便利是你避免的成本,不是你獲得的收入。 |
把這張表當成一個整體論點:清單上的每個吸引點都真實,但沒有一個是回報證據。必須有別的東西承擔這個重量。
這項投資必須證明什麼
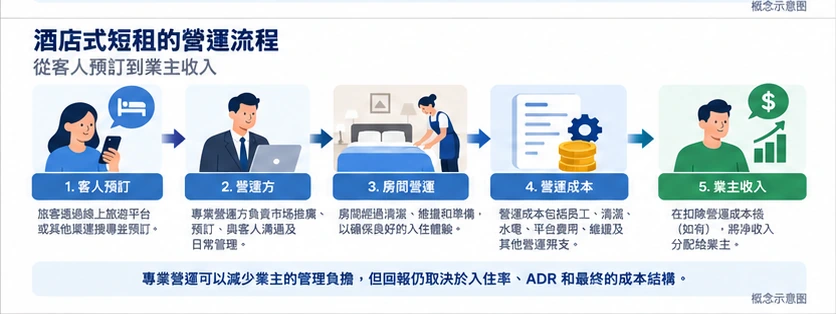
你買的不是普通公寓,而是一門 hospitality business
長期出租公寓通常只有一條收入線和較短的成本清單:管理費、門牌稅、地稅、保險、偶爾維修、偶爾空置。租客支付水電,並自行使用家具。
Short-stay hospitality 單位只有一條收入線,卻有很長的成本清單。
| 長租公寓 | Short-stay hospitality 單位 | |
|---|---|---|
| 收入基礎 | 固定月租 | 每晚房價乘入住率,且會隨季節變化 |
| 誰付 utilities | 租客 | 業主 |
| 清潔和床品 | 租客問題 | 每次 checkout,業主成本 |
| 消耗品 | 無 | Toiletries、咖啡、水、補充品 |
| 分銷成本 | 偶爾一次中介傭金 | Listing、channel management 和多數訂單的平台傭金。視合約而定,可能由業主承擔,也可能在運營方服務範圍內 |
| 管理 | 可選,費用低 | 運營方費用,持續發生 |
| 家具和電器 | 租客自備或最低配置 | 業主持有,承受酒店式損耗並需定期更新 |
| 空置 | 租約之間幾周 | 每周都有空夜 |
| 季節性 | 很小 | 顯著 |
分銷成本這一行值得特別注意,因為多數業餘模型會在這裡向兩個方向出錯。
如果單位由業主自管,平台傭金顯然是業主成本,並且是在業主自己的 listing 和營銷時間之外再扣。在專業管理的建築里,情況不同。Hospitality operator 的費用通常覆蓋一組功能,而不是單一服務;這組功能常包括 online travel listing、channel management、銷售和營銷、CRM、IT 和 property-management 系統、back-office 支持和一般運營管理。如果實際安排如此,在運營方費用之外再扣一層獨立平台傭金,就等於重復計算同一層成本,並會低估 net income。
Tagbay 實際采用哪一種結構,是合約問題,不是模型問題,也尚未公開確認。下面各節會以 managed structure 作模型,並清楚標記為假設。
Tagbay 的管理費是公開數字:RM0.32 psf,包含 sinking fund。以 495 sqft Standard Suite 來算,大約每月 RM158,約 RM1,900 一年。這是已驗證的項目事實,也是少數可以較有信心列明的成本線。
還有兩個項目事實也屬於成本討論。項目是 commercial title under HDA。Commercial title 可能影響 utilities 和 assessment,但 Tagbay 的實際 tarif 和 assessment basis 應逐項確認,不應只憑 title 推斷。Fully furnished package 也不是自動包含;它和特定 hospitality service packages 掛鉤。買家必須確認家具和電器資本開支由自己承擔還是由運營方承擔,因為這不是一次性項目,而是會重復發生的成本。
三條可行路徑
在這個成本結構下,好結果只有三條路。
一:更強且可持續的 RevPAR 和 NOI。 建築能持續比周邊市場賺取更高的每間可售客房收入,而且收入能經得起成本結構扣除。
二:足夠低的實際買入成本。 買家買得足夠低,使普通運營表現也能達到所需回報。
三:更低的運營 leakage。 成本結構實際吃掉的收入明顯低於保守假設,無論來自規模、direct-booking mix,還是運營效率。
下面所有分析都是對這三條路的測試。
需求問題:Melaka Arrivals 不是 Room Nights
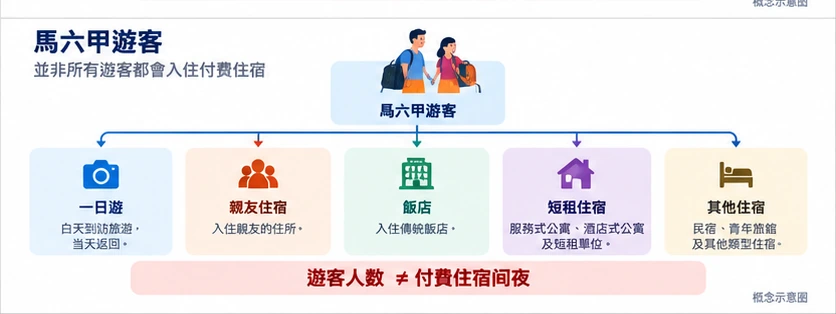
旅游需求是真實的
這一點要講清楚。Melaka 確實吸引真實、重復、全年性的游客需求,來自馬來西亞本地、新加坡和更廣區域。嚴肅分析不應否認這一點;如果一開始就懷疑它,分析方向就錯了。
但全州住宿數據不能證明房間稀缺
問題在於下一步。買家聽到龐大的游客到訪數字,然後默默把它轉換成入住率假設。這個轉換沒有可辯護的比例。Arrivals 包括不過夜的日游客、住親友家的游客,以及住在州內其他區域的游客。
更相關的證據,是 Melaka 付費住宿實際跑出來的水平。公開數據把 2024 年 Melaka 全州平均 occupancy 放在約 45.4%,平均房價約 RM167.10。2025 年 1 月至 9 月,occupancy 約 44.5%,平均房價約 RM150.40。
這些是全州酒店業平均,不是 short-stay suite 表現,應作為參考點而不是 proxy。但它們至少說明一件重要的事:它們沒有證明嚴重房間稀缺。一個 occupancy 處在 40 多中段的市場,不是運營方可以隨意定價的市場。
這也不等於說 Melaka 供應過剩。現有數據同樣不支持這個結論。更誠實、更有用的說法是:Tagbay 的 occupancy 必須作為假設,因為不能直接從市場讀出來。而任何假設都必須在多個水平測試。
為什麼 RevPAR 比 ADR 更重要
單看每晚房價是 vanity number。真正重要的是每間可售客房收入:
RevPAR = ADR × Occupancy
一個單位標價 RM250 一晚、occupancy 30%,每個可售夜晚收入是 RM75。另一個單位 RM150 一晚、occupancy 55%,每個可售夜晚收入是 RM82.50。第二個看起來更便宜,卻賺得更多。
這對 Tagbay 尤其重要,因為後面的地點討論,本質上是在討論這棟樓最終落在哪一種位置。
運營經濟:數字必須長什麼樣
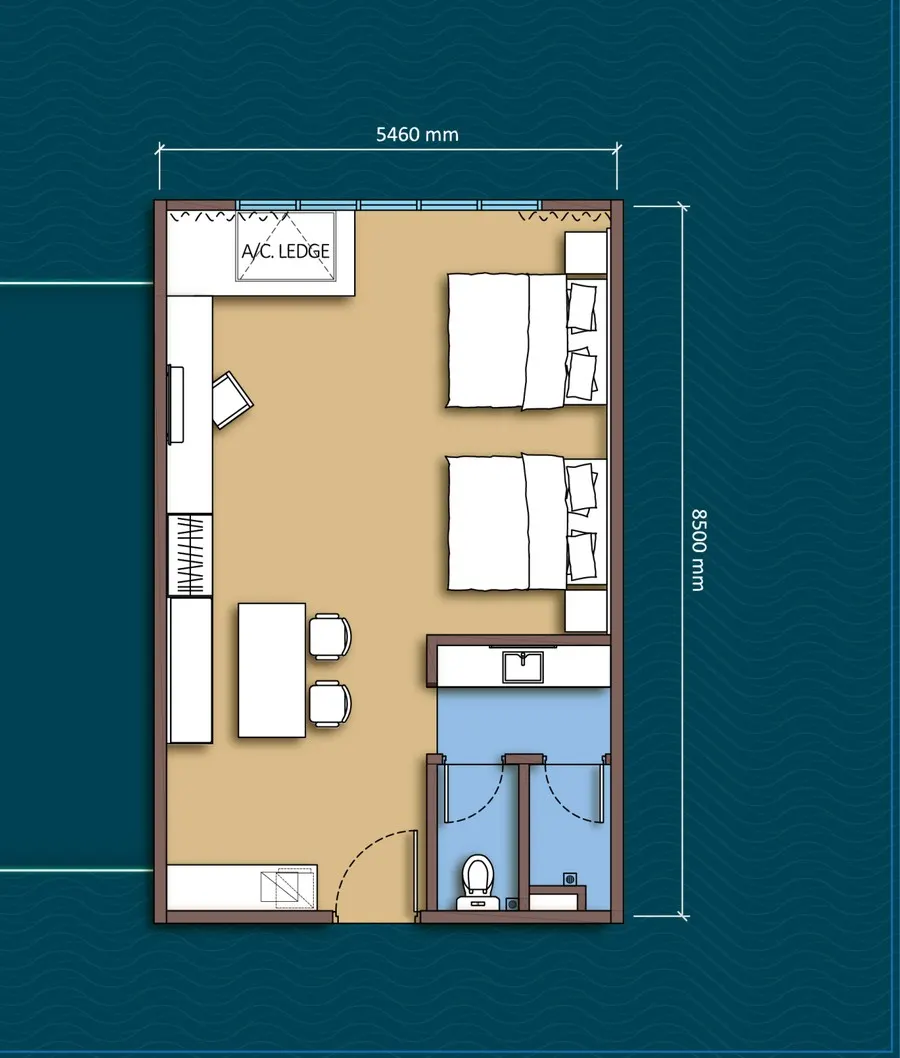
僅供情境測算——所有假設均已列明,並非回報預測。
本節所有內容都是基於列明假設的情境測算。它不是 Tagbay 預測、不是發展商估算,也不是已觀察到的業績。Tagbay-specific ADR、occupancy 和業主分配尚未公開確認。
在看數字前,必須分清楚什麼是已知事實、什麼是模型假設、什麼是未確認合約條款。多數這類項目爭論,都是因為三者混在一起。
| 類別 | 包含什麼 |
|---|---|
| 已知 / 公開事實 | 約 2.66 英畝土地上兩座塔樓共 648 個單位;610 個 Standard Suites 共享 495 sqft 核心 layout,並分為 sea-view 與 city-view orientation;leasehold、commercial HDA title;管理費 RM0.32 psf 包含 sinking fund;324 car parks 加 13 個 OKU 車位,不附屬於單位;APDL 後 36 個月完工;495 sqft Standard Suite 公開標價 RM332,300;已發布的 Melaka 全州 occupancy 與 room-rate 數據 |
| 情境模型假設 | 下方使用的 20% operator-side deduction;每個 occupied night RM25 清潔、床品和消耗品;一年 RM2,600 utilities 和 internet;一年 RM1,200 assessment、quit rent 和 insurance;一年 RM2,200 家具和電器儲備;所有測試的 ADR 和 occupancy 水平 |
| 未確認的 Tagbay 合約條款 | 實際運營方費用及其覆蓋範圍;平台和 channel commission 是否包含在該費用內;收入 pooling 和 booking allocation;定價權;業主 opt-out;誰承擔家具資本開支;車位如何分配;sea-view 和 city-view 單位如何相對定價 |
本文全篇使用的成本假設
套用在 495 sqft Standard Suite,未計融資和稅務:
- Operator side:gross room revenue 的 20%。 這是模型假設,來自運營方在另一個項目相關的參考運營結構,不是 Tagbay 條款。本文把它作為單一合並扣除,明確假設它已包含 distribution 和 platform-management 層:online travel listing、channel management、sales and marketing、CRM、IT systems、back-office 和 operational management。這樣處理是為了避免重復計算 distribution costs,這是這類模型最常見錯誤。它不是說 Tagbay 收 20%,也不是說 Tagbay 的平台傭金一定由運營方吸收。Tagbay 最終合約必須確認實際費用和實際 waterfall。
- 清潔、床品和消耗品:每個 occupied night RM25 (模型假設)
- Utilities 和 internet:約 RM2,600 一年 (模型假設)
- 管理費和 sinking fund:約 RM1,900 一年,基於 495 sqft 單位公開 RM0.32 psf (公開數字)
- Assessment、quit rent 和 insurance:約 RM1,200 一年 (模型假設)
- 家具和電器更新儲備:約 RM2,200 一年 (模型假設)
注意,這裡沒有單獨的平台或 channel commission 行。這是刻意的,也是本模型最重要的結構特征。如果 Tagbay 最終合約把平台傭金放在運營方費用之外,下面每個淨收入數字都會被高估,必須重算。
如果你有更好的資料,可以替換自己的數字。計算結構比任何單一輸入更重要。
Downside 情境:RM150 ADR,45% occupancy
這些輸入不是 stress case。它們接近 2025 年 1 月至 9 月 Melaka 全州已發布平均水平。這正是選擇它們的原因。
較強情境:RM180 ADR,60% occupancy
可以想象,但尚未證明。這個情境要求單位在房價和 occupancy 上同時、持續明顯高於全州平均。
Revenue to NOI——兩個情境。僅供情境測算——所有假設均已列明,並非回報預測。
| 項目 | 情境 A (RM150 / 45%) | 情境 B (RM180 / 60%) |
|---|---|---|
| RevPAR | RM67.50 | RM108.00 |
| 每年 occupied nights | ~164 | ~219 |
| Gross room revenue | RM24,638 | RM39,420 |
| 減 operator side (20%,含 distribution layer) | -RM4,928 | -RM7,884 |
| 減清潔、床品、消耗品 | -RM4,106 | -RM5,475 |
| 減 utilities 和 internet | -RM2,600 | -RM2,600 |
| 減管理費和 sinking fund | -RM1,900 | -RM1,900 |
| 減 assessment、quit rent、insurance | -RM1,200 | -RM1,200 |
| 減家具/電器儲備 | -RM2,200 | -RM2,200 |
| 淨營運收入(NOI) | ~RM7,704 | ~RM18,161 |
| 以 RM332,300 公開標價計算的淨收益率 | ~2.3% | ~5.5% |
這些是融資前、所得稅前的 net operating income,也未計入新樓在 ramp-up 期間建立 booking history 的月份。完工為 APDL 後 36 個月,所以會有相當長一段時間有資金成本但沒有收入。
情境 A 的判斷:低入場價本身不能拯救真正弱的運營結果。 融資前約 2.3% net,對帶有 hospitality 波動、leasehold tenure 和 commercial title 的資產來說是低回報。它不會因為購買價 modest 就變得可接受。這個情境最接近當前發布的全州表現,因此不能被當成過度悲觀而忽略。
情境 B 的判斷不同,而且這個差別很重要。 在約 RM18,161 的 net operating income 下,模型對公開標價產生約 5.5% 的融資前 net yield。這越過本文用作吸引力門檻的 5%-plus benchmark。
但必須馬上加上限定。未解決的問題是 Tagbay 是否真的能持續達到這個 ADR 和 occupancy,以及最終運營成本 waterfall 是否至少和本文假設的結構一樣有效率。5.5% 是模型輸出,基於列明假設,其中包括參考結構得出的 20% operator-side deduction,而不是 Tagbay 自身條款。它不是 Tagbay expected yield,本文沒有證明建築會達到它。
這個差距說明什麼
兩個情境之間只差 RM30 每晚房價和 15 個百分點 occupancy。但這個差距讓 net operating income 從約 RM7,700 增至約 RM18,200,超過翻倍,並把 net yield 從約 2.3% 推至約 5.5%。這就是 operating leverage,也是該資產最核心的財務特征。
原因是固定成本。管理費、assessment、insurance、utilities 和家具儲備合計約 RM7,900 一年,不管單位忙或空都存在。收入低於某個水平時,固定成本吃掉大部分變量成本之後的剩餘。收入高於那個水平時,新增收入會更快流入 NOI。
以下是同樣計算的 sensitivity grid,括號內為相對 RM332,300 公開標價的 net yield。
按 ADR 和 occupancy 計算的 illustrative net operating income 和 net yield。僅供情境測算——所有假設均已列明,並非回報預測。
| ADR / Occupancy | 45% | 50% | 55% | 60% |
|---|---|---|---|---|
| RM150 | RM7,704 (2.3%) | RM9,438 (2.8%) | RM11,171 (3.4%) | RM12,905 (3.9%) |
| RM165 | RM9,675 (2.9%) | RM11,628 (3.5%) | RM13,580 (4.1%) | RM15,533 (4.7%) |
| RM180 | RM11,646 (3.5%) | RM13,818 (4.2%) | RM15,989 (4.8%) | RM18,161 (5.5%) |
作為參考,2024 年 Melaka 全州約 45.4% occupancy 和 RM167.10 room rate,非常接近本 grid 中 45% downside occupancy 情境,對應 illustrative NOI 約 RM10,500,或公開標價約 3.1% net。再次說明,這是酒店業比較,不是 short-stay benchmark;比較不是預測。
Grid 顯示,這項資產沒有單一答案。它是一組範圍,而範圍在每個單獨都普通的結果之間超過兩倍。右上角是真正好的結果。左下角不是。兩者都無法提前知道,而兩者之間的距離就是 Tagbay 的真實風險。
它也顯示 sensitivity 真正在哪裡。沿同一 occupancy 往下走——即在 occupancy 不變時把房價提高 RM30——會增加約 1.2 至 1.6 個百分點 net yield。沿同一房價從 45% 到 60% occupancy,則增加約 1.6 至 2.0 個百分點。Occupancy 更難控制,也更有力量,所以前面的需求和 pricing-power sections 比 brochure 暗示的更重要。
這也意味著 grid 是建築層面的 illustration,不是每個單位的同一個答案。由於 Standard Suite inventory 包含 sea-view 和 city-view orientations,同一 layout 內不同單位可能落在 grid 的不同點。
位置和定價能力:Kota Syahbandar / Klebang
非核心區不等於沒有需求
對 Tagbay 位置的標準反對意見,是它不在 historic core。這個反對意見只有一部分成立,值得準確修正。
Melaka leisure demand 中有相當部分是 drive-based,特別是國內和區域家庭旅行。相比高度依賴步行或公共交通的城市,這讓非中心住宿更可行。
對這些客人來說,parking、適合家庭的空間、駕車便利和海岸環境,可以抵消不在 historic core 的部分劣勢。
所以問題不是客人會不會住在 Kota Syahbandar 或 Klebang。他們顯然會。非核心區不等於沒有需求。
不過有一個項目事實值得注意。Tagbay 在 648 個單位中有 324 car park bays 加 13 個 OKU lots,車位不附屬於單位。比例大約是兩個單位一個車位。對於可能吸引大量 drive-in 客群的建築,停車分配不是細節。它是影響客人體驗和建築收費能力的運營問題,值得明確詢問車位如何在業主、住客和訪客之間分配。
真正風險是 pricing power
真正風險是 pricing power,不是客人完全不會住。
問題不是人會不會住在那裡,而是 Tagbay 在維持 occupancy 的同時,相對市中心替代品能收多少。
這就是前一節數學發揮作用的地方。如果為了維持目標 occupancy,必須相對中心物業每晚折讓 RM20 或 RM30,這個折讓不會只留在 rate column。它會通過 RevPAR 進入 gross revenue,再在固定成本扣除後進入 NOI。在上面的 grid,55% occupancy 不變時,RM30 ADR 是約 RM11,200 和約 RM16,000 net operating income 的差別——大約 3.4% net 對 4.8%。
小幅房價讓步,不是小幅回報讓步。它接近三分之一的回報。
Sea view 是房價論點,不是 occupancy 保證
面向海的單位可以合理地比內向單位收取更高房價,尤其在周末和假日。這對擁有該條件的單位是真實優勢。
但論點必須保持適當大小。景觀影響客人選擇哪間單位,以及願意付多少。它不創造訂單。
在 Standard Suite inventory 內,view orientation 也創造 room-category segmentation,而不是完全統一的 610 個單位池。核心 layout 高度標準化,但 sea-view 和 city-view 單位不是完全可互換產品,這讓建築有不止一個價格點。任何實際 sea-view premium 的大小尚未公開確認。
對買家來說,這有兩面。你被提供的單位,未必有銷售 illustration 里那種 rate potential,所以應確認自己買的是哪種 orientation,以及該 orientation 在建築 rate structure 中如何定位。
運營方和庫存:Mana Mana 是否解決競爭問題?
多個相似單位不一定自動造成破壞
Tagbay 的 648 個單位中,610 個共享同樣 495 sqft Standard Suite layout,但庫存並非完全可互換,因為 sea-view 和 city-view 單位有不同 positioning 和潛在 pricing power。看到 610 這個數字,直覺反應是相似單位會互相砍價到底。
這個直覺描述的是一種具體 failure mode,值得準確命名。破壞性的業主對業主競爭,是 fragmented pricing 的問題。當數百個個人在同一平台各自掛牌、觀察彼此價格、為了填滿自己日歷而降價,卻不顧整棟樓整體 revenue,就會發生。
如果 pricing 集中設定、inventory 集中分配、booking channels 統一,建築會更像酒店庫存,而不是數百個互相競爭的 listing。在這種結構里,610 個共同 layout 單位是規模優勢,不是負擔。它支持更好的 distribution、更低的單位運營成本和一致的 rate management。
View segmentation 進一步加強這一點。Sea-view 和 city-view segmentation 給運營方另一個 pricing lever,並在庫存集中管理時減少單位之間直接一對一價格競爭,就像酒店區分房型,而不是賣一個無差別產品。這創造了 pricing differentiation 的可能;它不證明任何類別一定有 premium。
所以相似單位數量本身不是問題。管理它們的結構才是問題。
仍未確認的事項
誠實答案是:這個結構尚未公開確認。具體來說,公開資料仍未確認以下事項:
- revenue 是否跨單位 pooling,還是逐單位計算
- 同一類別單位之間 booking 如何分配
- sea-view 和 city-view 單位如何相對定價
- 誰掌握 pricing authority,是否獨家
- 業主是否可以 opt out,以及什麼條款
- 兩座塔樓和不同單位類型之間的 inventory 如何管理
- 實際 operator fee,以及它精確覆蓋哪些功能
最後一點不是技術細節。上方整個 operating model 都取決於 distribution 和 channel-management layer 是在運營方 scope 內,還是另外向業主收費。兩種結構在相同 gross revenue 下會產生明顯不同的 net income。
這是開放問題,不是指控。任何一種安排本身都不異常或不當,公開細節缺失也不代表負面。但它是本分析中最重要的未知數,因為它決定規模和 segmenting 是否對業主有利,也決定真實 cost waterfall 長什麼樣。
這些問題應在承諾前以書面提出,並在實際文件中閱讀答案,而不是只聽口頭說明。
專業管理減少工作量,不減少投資風險
Mana Mana 可公開識別為 Tagbay 相關 hospitality operator,這種運營方參與對執行是正面因素。它意味著標準更可能一致,listing 更可能專業管理,業主也更可能免於日常管理 short-stay 單位。對外國買家或外州買家來說,這不是小事。
但限制也必須講清楚,因為很多買家在這裡停止思考:
專業管理減少工作量,不減少投資風險。
Tagbay 的業主層面盈利尚未公開確認。能力強的運營方提高收入端執行好的概率,設計良好的費用結構也確實可能比 self-management 降低 total leakage。但它不設定市場 occupancy,也不決定你買入價格。能力是 input,不是 distribution。
價格 vs 收入:“便宜”到底是什麼意思
合理買入價 = 可持續 NOI ÷ 目標淨收益率
這是應當主導決策的公式,而且它和多數買家看新盤的方向相反。
合理買入價 = 可持續 NOI / 目標淨收益率
不是先拿售價然後希望收入能支撐,而是先從你認為單位可持續產生的收入開始,除以你要求的回報,再得出你理性上可以支付的價格。高於這個數字的任何價格,都是選擇接受低於原定目標的回報。
按可持續 NOI 和目標收益率計算的合理買入價。僅供情境測算——所有假設均已列明,並非回報預測。
| 可持續 NOI (情境) | 4% 目標 | 5% 目標 | 6% 目標 |
|---|---|---|---|
| RM7,704 (RM150 / 45%) | RM193,000 | RM154,000 | RM128,000 |
| RM11,171 (RM150 / 55%) | RM279,000 | RM223,000 | RM186,000 |
| RM13,580 (RM165 / 55%) | RM340,000 | RM272,000 | RM226,000 |
| RM13,818 (RM180 / 50%) | RM345,000 | RM276,000 | RM230,000 |
| RM15,989 (RM180 / 55%) | RM400,000 | RM320,000 | RM266,000 |
| RM18,161 (RM180 / 60%) | RM454,000 | RM363,000 | RM303,000 |
把 5% 這一列和 RM332,300 公開標價比較。只有 grid 中最強情境能在 5% 目標下支撐這個價格。RM180、55% occupancy 的情境接近但略低。以下所有情境都意味著 fair value 低於 headline price,較弱情境更是明顯低於。
這張表也可以倒過來看,通常更有用。在同樣 illustrative assumptions 下,以 RM332,300 買入的單位,需要約 RM16,600 net operating income 才能在融資前產生 5% net。沿成本結構倒推,這大約意味著 RM171 ADR、60% occupancy,或約 RM184、55% occupancy。
這個結果值得停下來想,因為它精確指出風險在哪裡。RM171 左右的 ADR 接近 2024 年 Melaka 全州平均房價。房價不是最大 stretch。Occupancy 才是。 在全州平均處於 40 多中段的市場中維持 60%,才是真正的假設,也是買家最該質疑的地方。
便宜不是低票價
這就回到整個銷售敘事依賴的詞。
便宜,是指價格低到現實而非異常強的運營表現,也能產生可接受的淨回報。
修正後的模型不是說 Tagbay 貴。它說的是更精確的事:在 headline price 下,收入邏輯只有在項目達到運營範圍強端時才較有說服力。隨著表現走向較弱情境,單靠收入越來越難支撐價格。
必須清楚這個框架衡量什麼、不衡量什麼。它衡量收入流。它不定價 resale liquidity、operator dependency、short-stay 和 strata-level regulatory risk、leasehold tenure、ramp-up、未來 refurbishment cycles,或一般 execution risk。這些都在公式之外,必須另行判斷,而且每一個都支持更寬而非更窄的安全邊際。
測試方法很簡單。看 grid 中間,不要看頂部。跑 fair-price formula。如果答案明顯高於你被要求支付的價格,說明價格在做工作,你有安全邊際。如果答案只在強情境下超過你的價格,說明運營表現在做工作,而運營表現正是沒有人能承諾的部分。
什麼才算有吸引力?
合理 benchmark:如果能被證明,融資前真正 net yield 達到 5% 或以上,會有吸引力。
這句話里三個詞最重要。真正 意味著扣完整個 cost stack,不只是扣 management fee。Net 就是 net,而這是市場上最常被拉伸的詞。融資前 則表示比較在資產層面,貸款不會美化或掩蓋底層回報。
上方 illustrative strong scenario 約 5.5%,越過這個 benchmark。這是關於模型的陳述,不是關於 Tagbay 的陳述。它只有在兩件事成立時才成為 Tagbay 的陳述:建築能長期維持約 RM180 ADR 和約 60% occupancy;最終 operating-cost waterfall 至少和本文的 20% combined operator-side assumption 一樣有效率。公開記錄沒有證明任何一項,本文也不聲稱它們為真。
評估這類項目最常見失敗,是接受一個 yield 數字,卻不問它到底 net of 什麼。要求 deduction list。如果數字沒有附帶清單,它就是披著 net 標簽的 gross figure。
實際買入成本
"如果買家的實際買入成本低於公開標價,整體投資邏輯可能會明顯改善。不過,本文不討論個別買家的銷售配套。"
常見問題
Tagbay Suites 是好投資嗎?
這取決於兩個數字:單位能可持續產生的收入,以及你的實際買入成本。Tagbay 應被評估為 hospitality business,而不是公寓;因此扣完整個 cost stack 後的 net operating income 才是相關數字,不是 gross rental yield。在本文 illustrative model 下,結果從 RM150 ADR、45% occupancy 的約 2.3% net,到 RM180、60% 的約 5.5% net,均以 RM332,300 公開標價和融資前計算。這個範圍本身就是答案:項目在強端可辯護,在弱端表現差,決定變量是尚未被證明的運營表現。請用中間假設而不是最佳假設跑 fair-price formula。
Melaka short-stay suite 的現實 rental yield 是多少?
沒有單一誠實答案;任何不列明假設就給答案的人都在猜。可以說的是,計算必須通過 RevPAR,而不是只看 nightly rate,然後再通過完整 cost stack。這個 stack 吃掉多少,取決於結構:如果 distribution 和 channel management 在專業運營方 scope 內,總 leakage 會低於 self-managed 模型再另加 platform commission。混淆兩者會在兩個方向上產生嚴重錯誤。公開 Melaka 全州數字顯示 2024 occupancy 約 45.4%,average room rate 約 RM167.10;2025 年 1 月至 9 月約 44.5% 和 RM150.40。這些是酒店業參考,不是 short-stay benchmark,但能作為檢驗樂觀假設的 reality check。如果能被證明,融資前真正 net yield 達到 5% 或以上會有吸引力。
Mana Mana 會保證我的回報嗎?
本文不討論任何具體商業安排,概念答案才重要。專業 hospitality management 減少業主工作量,也提高運營被妥善執行的可能;如果運營 scope 打包得好,也能相對 self-management 降低總 leakage。但它本身不證明業主盈利。運營方影響收入端和成本端;它不設定市場 occupancy,也不改變你為單位支付的價格。無論向你展示什麼安排,都要讀實際文件,並確認承諾什麼、費用覆蓋什麼、多久、由誰負責。
這麼多相似單位會互相競爭嗎?
不一定,而且比表面更有層次。648 個單位中 610 個共享同樣 495 sqft Standard Suite layout,所以核心產品高度標準化,人們擔心的是業主互相降價填自己的日歷。兩件事緩和這個問題。第一,inventory 並非完全 homogeneous:sea-view 和 city-view orientation 在 610 個單位內創造自然 room-category differentiation,讓建築有不止一個價格點,也減少 listing 之間一對一替代程度。實際 view premium 的大小尚未公開確認。第二,更重要的是,那個 failure mode 來自 fragmented pricing,即個人獨立掛牌互相競爭。如果 pricing、inventory allocation 和 booking channels 集中管理,建築更像酒店庫存,規模反而成為 distribution 和 operating cost 的優勢。運營方的 pricing、allocation 和 booking structure 比單位數量重要得多,而 Tagbay 的實際安排尚未由公開資料確認。這是你決定前要以書面問清楚的問題。
資料來源
- Tagbay Suites — 發展商官方資料冊(Taghill Land Sdn. Bhd.) - 僅用於項目事實:約 2.66 英畝土地上兩座塔樓共 648 個單位,610 個 495 sqft Standard Suites,leasehold,commercial HDA title,管理費 RM0.32 psf 含 sinking fund,324 個 car parks 加 13 個 OKU 車位且不附屬於單位,APDL 後 36 個月完工。不支持任何 ADR、入住率、收益率或業主分配聲明。
- Tourism Malaysia — Paid Accommodation Survey / KPI 2024 - 2024 年 Melaka 全州 paid-accommodation AOR 45.4%、ARR RM167.10,僅作為情境模型的市場參考。不支持任何 Tagbay-specific ADR、入住率或表現聲明。
- Tourism Malaysia — Paid Accommodation Survey Performance Jan-Sep 2025 - 2025 年 1 月至 9 月 Melaka 全州 paid-accommodation AOR 44.5%、ARR RM150.40,僅作為情境模型的市場參考。不支持任何 Tagbay-specific ADR、入住率或表現聲明。
- AskHenry 項目記錄 — Tagbay Suites - 本網站發布的 495 sqft Standard Suite 公開價格從 RM332,300 起、發展商、tenure、單位數量和管理費率。支持模型中使用的公開標價;不支持任何買家特定價格。