Tagbay Suites Lebih Rendah Harga Masuknya. Adakah Itu Cukup Untuk Pelaburan?
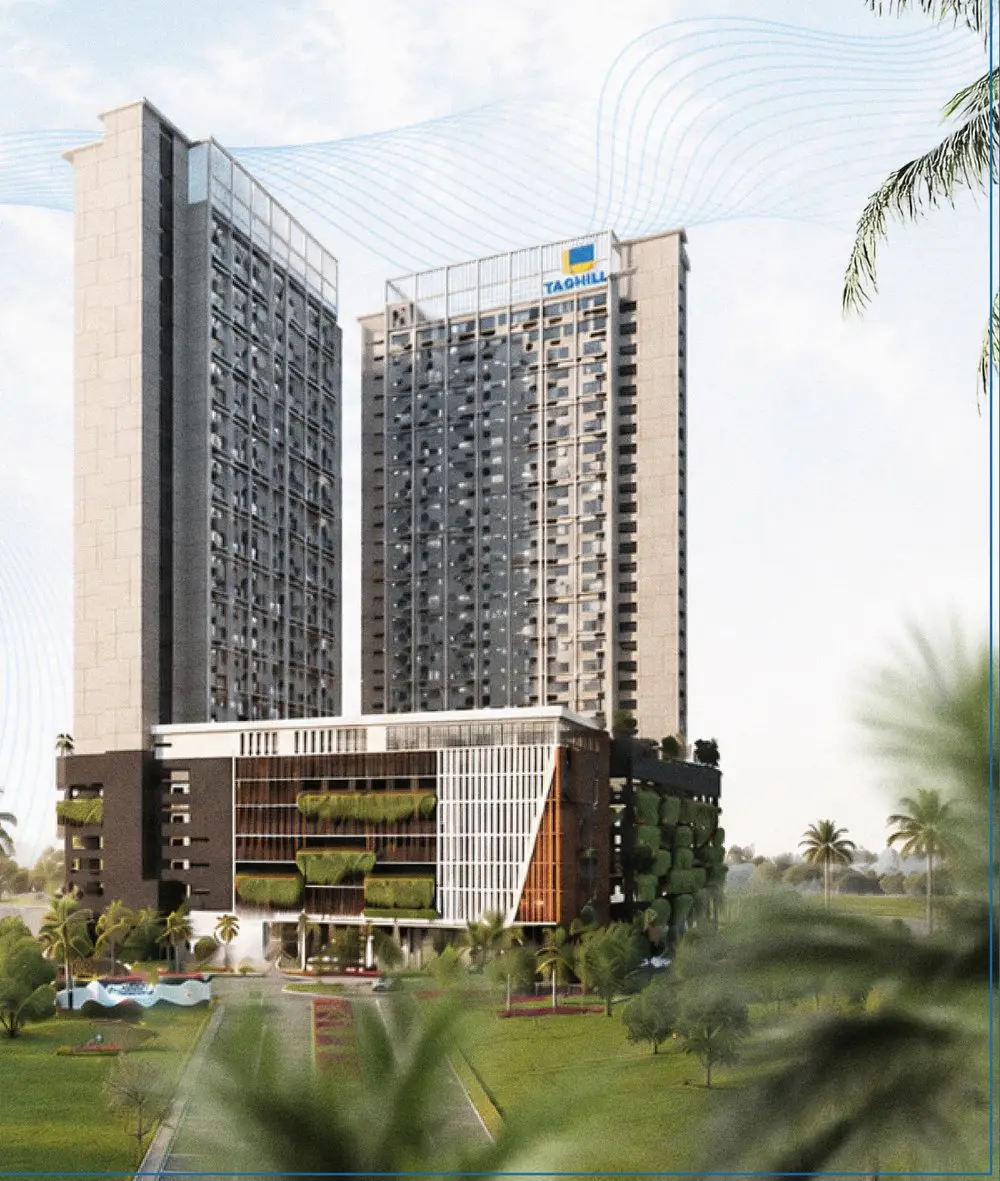
Kebanyakan pembeli mula melihat Tagbay melalui harganya. Angka masuknya cukup rendah sehingga orang berhenti mengira secara rasional dan mula merasakan ia mampu dibeli.
Perasaan itu perlu diuji, kerana harga tiket yang rendah hanya memberitahu kos pembelian. Ia tidak memberitahu apa yang aset itu mampu jana.
Tagbay bukan kondominium yang kebetulan berperabot. Ia ialah unit hospitality short-stay, dan ia menjana seperti perniagaan hospitality kecil: kadar malam, kadar penghunian, pembersihan, linen, utiliti, pengedaran, fi operator, penyelenggaraan, sinking fund, penggantian perabot, kekosongan dan musim. Semua ini berada di antara bayaran tetamu dan wang yang akhirnya diterima pemilik.
Jika dinilai sebagai kondominium, ia kelihatan murah. Jika dinilai sebagai bilik hotel yang anda miliki, soalan yang berbeza muncul, dan itulah soalan yang menentukan hasilnya.
Tagbay mungkin mudah dibeli. Soalan sebenar ialah sama ada ia cukup murah untuk dimiliki sebagai perniagaan.
Mengapa Tagbay Nampak Menarik (Dan Apa Yang Setiap Sebab Sebenarnya Buktikan)
Pembeli yang menimbang Tagbay biasanya mendengar enam perkara. Keenam-enamnya munasabah. Tetapi tiada satu pun menyelesaikan soalan pelaburan, jadi kita perlu tepat tentang maksudnya.
| Apa yang anda dengar | Apa yang benar-benar disokong | Apa yang tidak dibuktikan |
|---|---|---|
| Harga masuk rendah | Komitmen modal lebih kecil dan had kerugian mutlak lebih rendah. Ini nyata, dan bukan perkara kecil. | Bahawa harga itu rendah berbanding pendapatan. Angka kecil yang masih memerlukan prestasi operasi kuat bukanlah margin of safety. |
| Pelancongan Melaka kuat | Permintaan pelawat ke Melaka memang wujud dan berterusan. | Bahawa paid room nights adalah terhad. Ketibaan termasuk pelawat harian dan pelawat yang tinggal di tempat lain. Ketibaan bukan room nights. |
| Berhampiran Jonker | Tetamu menghargai kedekatan dengan tarikan utama Melaka, dan itu menyokong relevansi lokasi kepada pasaran leisure. | Bahawa Tagbay boleh mengenakan kadar seperti stok yang benar-benar di pusat. Kedekatan dan pricing power ialah dua perkara berbeza. |
| Sea view | Hujah kadar untuk sebahagian tetamu, khususnya hujung minggu dan cuti. | Bahawa unit akan dihuni. Pemandangan menyokong ADR; ia tidak menjamin occupancy. |
| Mana Mana menguruskan operasi | Operasi profesional, standard lebih seragam dan risiko kesilapan amatur lebih rendah. | Keuntungan pemilik. Penglibatan operator membuktikan kecekapan, bukan agihan pendapatan. |
| Anda tidak perlu urus Airbnb sendiri | Penjimatan masa dan tenaga yang nyata, serta menghapuskan halangan sebenar untuk pembeli luar negeri atau asing. | Bahawa ekonomi pelaburan berfungsi. Kemudahan ialah kos yang dielakkan, bukan pendapatan yang diperoleh. |
Baca jadual ini sebagai satu hujah: setiap tarikan dalam senarai itu nyata, tetapi tiada satu pun ialah bukti pulangan. Perkara lain perlu menanggung beban itu.
Apa Yang Pelaburan Ini Perlu Buktikan
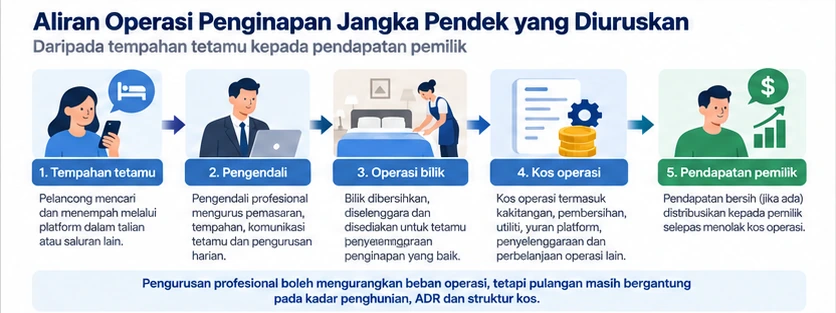
Anda bukan membeli kondominium biasa — anda membeli perniagaan hospitality
Kondominium sewaan jangka panjang mempunyai satu aliran pendapatan dan senarai kos yang pendek: yuran penyelenggaraan, cukai taksiran, quit rent, insurans, pembaikan sekali-sekala dan kekosongan sekali-sekala. Penyewa membayar utiliti dan menggunakan perabot.
Unit hospitality short-stay mempunyai satu aliran pendapatan dan senarai kos yang panjang.
| Kondominium sewaan jangka panjang | Unit hospitality short-stay | |
|---|---|---|
| Asas pendapatan | Sewa bulanan tetap | Kadar malam darab occupancy, berubah mengikut musim |
| Siapa bayar utiliti | Penyewa | Pemilik |
| Pembersihan dan linen | Masalah penyewa | Setiap checkout, atas kos pemilik |
| Barang guna habis | Tiada | Toiletries, kopi, air, penggantian |
| Kos pengedaran | Komisen ejen sekali-sekala | Listing, channel management dan platform commission untuk kebanyakan tempahan. Bergantung pada kontrak, ini mungkin ditanggung pemilik atau termasuk dalam skop operator |
| Pengurusan | Pilihan, fi rendah | Fi operator, berterusan |
| Perabot dan perkakas | Milik penyewa atau minimum | Milik pemilik, dengan haus taraf hotel dan penggantian berkala |
| Kekosongan | Beberapa minggu antara penyewa | Malam kosong, setiap minggu |
| Musim | Kecil | Material |
Baris kos pengedaran itu penting, kerana di situlah kebanyakan model amatur tersilap dalam dua arah.
Dalam unit short-stay yang diurus sendiri, platform commission jelas merupakan kos pemilik, ditolak di atas apa sahaja masa dan belanja pemilik untuk listing dan pemasaran. Dalam bangunan yang diurus secara profesional, gambarnya berbeza. Fi operator hospitality biasanya merangkumi pakej fungsi, bukan satu servis sahaja, dan pakej itu lazimnya termasuk online travel listing dan channel management, jualan dan pemasaran, CRM, sistem IT dan property management, sokongan back-office dan pengurusan operasi umum. Jika begitu strukturnya, menolak platform commission berasingan di atas fi operator bermaksud mengira lapisan yang sama dua kali dan merendahkan net income secara salah.
Struktur mana yang terpakai kepada Tagbay ialah soalan kontrak, bukan soalan model, dan ia belum ditetapkan secara umum. Dalam seksyen demi seksyen di bawah, artikel ini memodelkan struktur terurus dan menandakannya sebagai andaian.
Yuran penyelenggaraan Tagbay ialah angka yang diterbitkan: RM0.32 psf termasuk sinking fund. Untuk Standard Suite 495 sqft, itu kira-kira RM158 sebulan, atau sekitar RM1,900 setahun. Ini fakta projek yang disahkan dan antara sedikit kos yang boleh dinyatakan dengan yakin.
Dua lagi fakta projek patut masuk dalam perbualan kos. Pembangunan ini bertajuk komersial di bawah HDA. Tajuk komersial boleh mempengaruhi utiliti dan taksiran, tetapi tarif sebenar dan asas taksiran untuk Tagbay perlu disahkan, bukan diandaikan hanya daripada tajuk. Pakej fully furnished juga tidak automatik; ia terikat kepada pakej servis hospitality tertentu. Pembeli perlu memastikan sama ada belanja modal perabot dan perkakas ditanggung oleh mereka atau operator, kerana ini kos berulang, bukan sekali sahaja.
Tiga cara kes ini boleh berfungsi
Dengan struktur kos itu, hanya ada tiga laluan kepada hasil yang baik.
Satu: RevPAR dan NOI mampan yang lebih kuat. Bangunan menjana lebih banyak per available room-night berbanding pasaran sekitar secara konsisten, dan pendapatan itu masih bertahan selepas kos.
Dua: kos pemerolehan sebenar yang cukup rendah. Pembeli membayar cukup rendah supaya prestasi operasi biasa masih melepasi pulangan yang diperlukan.
Tiga: kebocoran operasi yang lebih rendah. Struktur kos mengambil jauh kurang daripada andaian konservatif, sama ada melalui skala, campuran direct booking, atau operasi cekap.
Semua yang berikut ialah ujian terhadap salah satu daripada tiga laluan ini.
Soalan Permintaan: Ketibaan Pelawat Melaka Bukan Room Nights
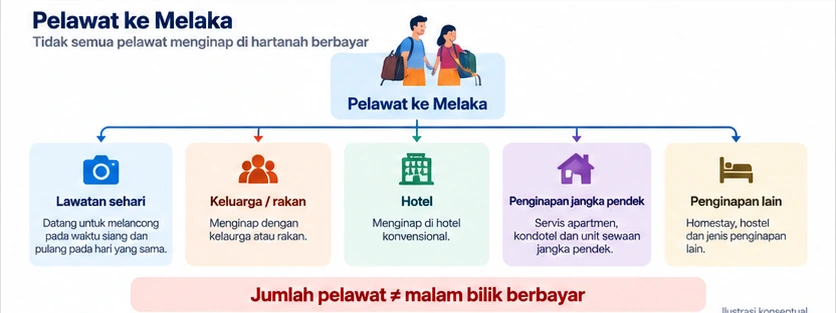
Permintaan pelancongan memang nyata
Ini perlu dinyatakan dengan jelas. Melaka menarik permintaan pelawat yang tulen, berulang dan sepanjang tahun daripada Malaysia, Singapura dan rantau lebih luas. Tiada penganalisis serius menafikannya, dan analisis yang bermula dengan meragui perkara itu bermula dari tempat yang salah.
Tetapi data penginapan seluruh negeri tidak membuktikan kekurangan bilik
Masalahnya ialah langkah yang biasanya berlaku selepas itu. Pembeli mendengar angka ketibaan yang besar dan menukarnya secara senyap kepada andaian occupancy. Pertukaran itu tiada nisbah yang boleh dipertahankan. Ketibaan termasuk pelawat harian yang tidak menempah bilik, pelawat yang tinggal dengan keluarga, dan pelawat yang tinggal di bahagian negeri yang lain.
Bukti yang lebih relevan ialah prestasi paid accommodation Melaka sendiri. Angka awam menunjukkan purata occupancy seluruh Melaka pada 2024 sekitar 45.4%, dengan average room rate sekitar RM167.10. Untuk Januari hingga September 2025, occupancy sekitar 44.5% dan average room rate sekitar RM150.40.
Itu purata sektor hotel seluruh negeri, bukan prestasi short-stay suite, dan ia patut dibaca sebagai rujukan, bukan proksi. Tetapi ia melakukan satu kerja penting: ia tidak menunjukkan kekurangan bilik yang teruk. Pasaran dengan occupancy pertengahan 40-an bukan pasaran di mana operator boleh menetapkan apa sahaja harga.
Ini tidak sama dengan mengatakan Melaka terlebih bekalan. Data yang ada juga tidak menyokong kesimpulan itu. Kedudukan yang jujur lebih sempit dan lebih berguna: occupancy Tagbay perlu diandaikan, kerana ia tidak boleh dibaca terus daripada pasaran. Dan apa sahaja yang diandaikan perlu diuji pada lebih daripada satu tahap.
Mengapa RevPAR lebih penting daripada ADR
Kadar malam sahaja ialah angka vanity. Angka yang penting ialah revenue per available room-night:
RevPAR = ADR darab Occupancy
Unit yang mengiklankan RM250 semalam pada 30% occupancy menghasilkan RM75 setiap malam tersedia. Unit pada RM150 semalam dan 55% occupancy menghasilkan RM82.50. Unit kedua nampak lebih murah tetapi menjana lebih.
Ini penting untuk Tagbay kerana perbualan lokasi kemudian sebenarnya ialah perbualan tentang kedudukan mana yang akhirnya dicapai bangunan ini.
Ekonomi Operasi: Bagaimana Angka Perlu Kelihatan
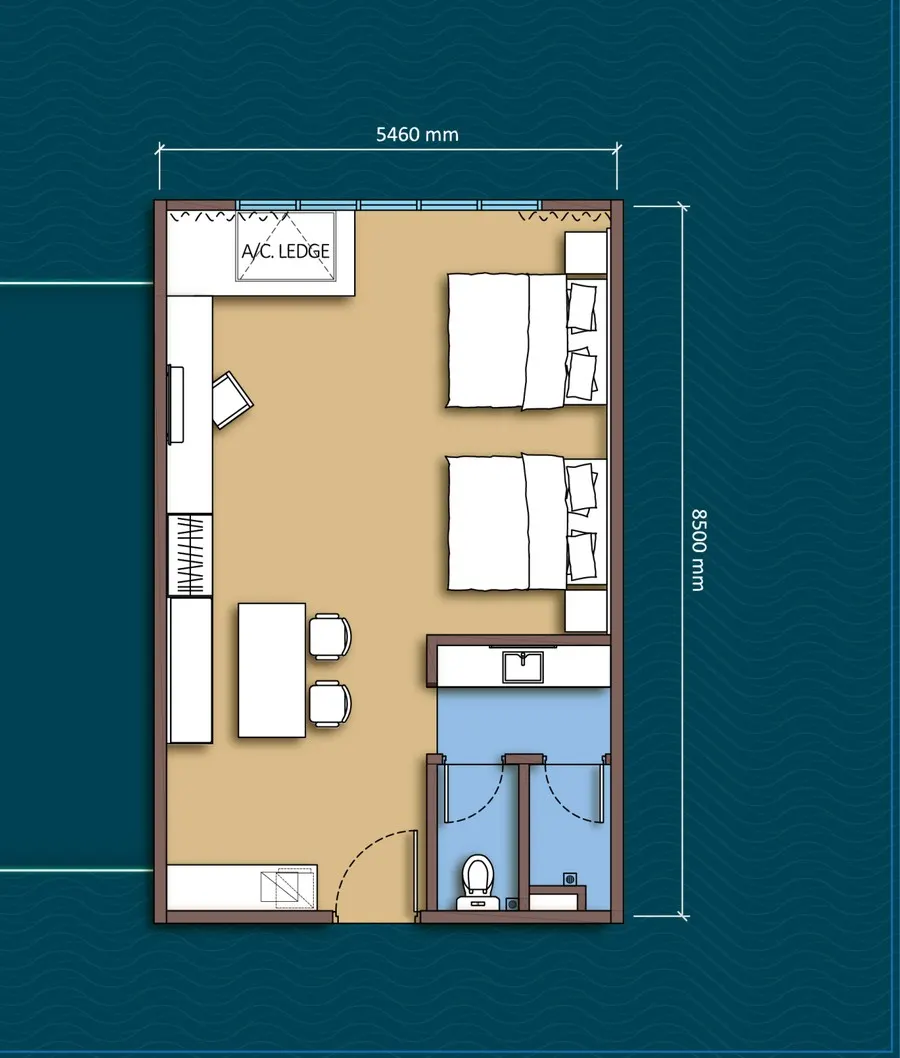
Untuk ilustrasi sahaja — berdasarkan andaian yang dinyatakan, bukan unjuran pulangan.
Semua dalam seksyen ini ialah ilustrasi kerja berdasarkan andaian yang dinyatakan. Ia bukan unjuran Tagbay, bukan anggaran pemaju, dan bukan prestasi yang diperhatikan. ADR, occupancy dan agihan pemilik khusus Tagbay belum ditetapkan secara umum.
Sebelum angka, penting untuk memisahkan apa yang diketahui, apa yang diandaikan, dan apa yang belum disahkan. Kebanyakan pertikaian projek seperti ini berlaku kerana ketiga-tiganya bercampur.
| Kategori | Apa yang termasuk |
|---|---|
| Fakta diketahui / awam | 648 unit dalam dua menara di atas kira-kira 2.66 ekar; 610 Standard Suites berkongsi susun atur asas 495 sqft, terbahagi antara orientasi sea-view dan city-view; leasehold, commercial HDA title; penyelenggaraan RM0.32 psf termasuk sinking fund; 324 car parks tambah 13 petak OKU, tidak melekat kepada unit; siap 36 bulan selepas APDL; harga awam RM332,300 untuk Standard Suite 495 sqft; angka occupancy dan room-rate Melaka yang diterbitkan |
| Andaian model ilustrasi | Potongan operator-side 20% yang digunakan di bawah; RM25 setiap occupied night untuk pembersihan, linen dan consumables; RM2,600 setahun untuk utiliti dan internet; RM1,200 setahun untuk assessment, quit rent dan insurans; RM2,200 setahun untuk rizab perabot dan perkakas; semua tahap ADR dan occupancy yang diuji |
| Terma kontrak Tagbay yang belum disahkan | Fi operator sebenar dan skopnya; sama ada platform dan channel commission berada dalam fi itu atau di luar; pooling hasil dan allocation tempahan; kuasa pricing; pilihan owner opt-out; siapa menanggung capex perabot; cara car park diperuntukkan; bagaimana unit sea-view dan city-view dihargakan relatif antara satu sama lain |
Andaian kos yang digunakan sepanjang artikel
Digunakan pada Standard Suite 495 sqft, sebelum pembiayaan dan cukai:
- Operator side: 20% daripada gross room revenue. Ini ialah andaian model berdasarkan struktur operasi rujukan yang dikaitkan dengan operator di projek lain, bukan terma Tagbay. Ia digunakan sebagai satu potongan gabungan atas dasar bahawa ia sudah merangkumi lapisan distribution dan platform management — online travel listing dan channel management, sales and marketing, CRM, sistem IT, back-office dan pengurusan operasi. Ia digunakan begini untuk mengelakkan double-counting kos distribution, kesilapan paling biasa dalam model jenis ini. Ini bukan kenyataan bahawa Tagbay mengenakan 20%, dan bukan kenyataan bahawa platform commission diserap oleh operator di Tagbay. Kontrak akhir Tagbay mesti mengesahkan fi sebenar dan waterfall sebenar.
- Pembersihan, linen dan consumables: RM25 setiap occupied night (andaian model)
- Utiliti dan internet: kira-kira RM2,600 setahun (andaian model)
- Penyelenggaraan dan sinking fund: kira-kira RM1,900 setahun, berdasarkan RM0.32 psf yang diterbitkan untuk unit 495 sqft (angka diterbitkan)
- Assessment, quit rent dan insurans: kira-kira RM1,200 setahun (andaian model)
- Rizab penggantian perabot dan perkakas: kira-kira RM2,200 setahun (andaian model)
Perhatikan bahawa tiada baris platform atau channel commission berasingan. Itu disengajakan, dan itulah ciri struktur paling penting dalam model ini. Jika kontrak akhir Tagbay meletakkan platform commission di luar fi operator, setiap angka di bawah melebihkan net income dan mesti dikira semula.
Gantikan dengan angka anda sendiri jika anda ada maklumat lebih baik. Struktur kiraan lebih penting daripada satu input.
Downside ilustrasi: RM150 ADR pada 45% occupancy
Input ini bukan stress case. Ia dekat dengan purata seluruh Melaka yang diterbitkan untuk Januari hingga September 2025. Itulah sebab ia dipilih.
Kes lebih kuat ilustrasi: RM180 ADR pada 60% occupancy
Munasabah, tetapi belum dibuktikan. Senario ini memerlukan unit beroperasi jauh melebihi purata seluruh negeri pada kadar dan occupancy, serentak dan secara mampan.
Revenue to NOI — kedua-dua senario. Untuk ilustrasi sahaja — berdasarkan andaian yang dinyatakan, bukan unjuran pulangan.
| Baris | Senario A (RM150 / 45%) | Senario B (RM180 / 60%) |
|---|---|---|
| RevPAR | RM67.50 | RM108.00 |
| Occupied nights setahun | ~164 | ~219 |
| Gross room revenue | RM24,638 | RM39,420 |
| Tolak operator side (20%, termasuk lapisan distribution) | -RM4,928 | -RM7,884 |
| Tolak pembersihan, linen, consumables | -RM4,106 | -RM5,475 |
| Tolak utiliti dan internet | -RM2,600 | -RM2,600 |
| Tolak penyelenggaraan dan sinking fund | -RM1,900 | -RM1,900 |
| Tolak assessment, quit rent, insurans | -RM1,200 | -RM1,200 |
| Tolak rizab perabot/perkakas | -RM2,200 | -RM2,200 |
| Net operating income | ~RM7,704 | ~RM18,161 |
| Net yield atas harga awam RM332,300 | ~2.3% | ~5.5% |
Ini ialah net operating income sebelum pembiayaan, sebelum cukai pendapatan, dan sebelum mengambil kira bulan ramp-up apabila bangunan baharu masih membina rekod tempahan. Siap ialah 36 bulan selepas APDL, jadi ada tempoh panjang dengan kos modal dan tiada pendapatan.
Penghakiman daripada Senario A: harga masuk rendah sahaja tidak menyelamatkan hasil operasi yang benar-benar lemah. Kira-kira 2.3% net sebelum pembiayaan ialah pulangan lemah untuk aset dengan volatiliti hospitality, leasehold dan commercial title. Ia tidak menjadi boleh diterima hanya kerana harga beli modest. Senario ini paling dekat dengan prestasi seluruh negeri yang diterbitkan sekarang, sebab itu ia tidak boleh ditolak sebagai terlalu pesimis.
Penghakiman daripada Senario B berbeza, dan perbezaan itu penting. Pada kira-kira RM18,161 net operating income, model menghasilkan sekitar 5.5% net yield sebelum pembiayaan berbanding harga awam. Itu melepasi benchmark 5%-plus yang artikel ini gunakan untuk pulangan net yang menarik.
Tetapi ia perlu dikualifikasikan dengan jelas. Isu belum selesai ialah sama ada Tagbay benar-benar boleh mengekalkan ADR dan occupancy itu, dan sama ada waterfall kos akhirnya secekap andaian model ini. Angka 5.5% ialah output model berdasarkan andaian yang dinyatakan, termasuk potongan operator-side gabungan 20% yang datang daripada struktur rujukan, bukan terma Tagbay sendiri. Ia bukan expected yield Tagbay, dan tiada apa di sini membuktikan bangunan akan mencapainya.
Apa yang jurang ini beritahu
Dua senario ini dipisahkan oleh RM30 kadar malam dan 15 mata occupancy. Jurang itu lebih daripada menggandakan net operating income, daripada sekitar RM7,700 kepada sekitar RM18,200, dan menggerakkan net yield daripada kira-kira 2.3% kepada kira-kira 5.5%. Ini operating leverage, dan inilah ciri kewangan utama aset ini.
Sebabnya ialah kos tetap. Penyelenggaraan, assessment, insurans, utiliti dan rizab perabot berjumlah kira-kira RM7,900 setahun sama ada unit sibuk atau kosong. Di bawah tahap hasil tertentu, kos tetap itu memakan kebanyakan apa yang tinggal selepas kos berubah. Di atasnya, hasil tambahan mengalir kepada NOI dengan jauh lebih cepat.
Berikut kiraan yang sama dalam grid, dengan net yield berbanding harga awam RM332,300 dalam kurungan.
Net operating income dan net yield ilustrasi mengikut ADR dan occupancy. Untuk ilustrasi sahaja — berdasarkan andaian yang dinyatakan, bukan unjuran pulangan.
| ADR / Occupancy | 45% | 50% | 55% | 60% |
|---|---|---|---|---|
| RM150 | RM7,704 (2.3%) | RM9,438 (2.8%) | RM11,171 (3.4%) | RM12,905 (3.9%) |
| RM165 | RM9,675 (2.9%) | RM11,628 (3.5%) | RM13,580 (4.1%) | RM15,533 (4.7%) |
| RM180 | RM11,646 (3.5%) | RM13,818 (4.2%) | RM15,989 (4.8%) | RM18,161 (5.5%) |
Sebagai rujukan, purata seluruh Melaka 2024 sekitar 45.4% occupancy dan RM167.10 room rate berada sangat dekat dengan kes downside 45% occupancy dalam grid ini, pada NOI ilustrasi sekitar RM10,500, atau kira-kira 3.1% net atas harga awam. Sekali lagi, ini perbandingan sektor hotel, bukan benchmark short-stay, dan perbandingan bukan ramalan.
Grid ini menunjukkan aset ini tidak mempunyai satu jawapan. Ia mempunyai julat, dan julat itu lebih daripada dua kali ganda antara hasil yang semuanya secara individu masih biasa. Sudut kanan atas ialah hasil yang benar-benar baik. Sudut kiri bawah bukan. Tiada satu pun boleh diketahui awal, dan jarak antara kedua-duanya ialah risiko sebenar Tagbay.
Ia juga menunjukkan di mana sensitivity benar-benar berada. Bergerak ke bawah satu lajur — menaikkan kadar RM30 pada occupancy sama — menambah kira-kira 1.2 hingga 1.6 mata peratusan net yield. Bergerak dari 45% ke 60% occupancy pada kadar sama menambah kira-kira 1.6 hingga 2.0 mata. Occupancy lebih sukar dikawal dan lebih kuat kesannya, sebab itu seksyen permintaan dan pricing power lebih penting daripada apa yang biasa ditunjukkan brosur.
Ini juga bermakna grid ini ialah ilustrasi peringkat bangunan, bukan jawapan tunggal untuk setiap unit. Kerana inventori Standard Suite merangkumi orientasi sea-view dan city-view, unit berbeza dalam layout sama mungkin berada pada titik berbeza dalam grid ini.
Mahu kira jadual ini berdasarkan andaian anda sendiri?
Beritahu sasaran hasil bersih anda, dan kami boleh tunjukkan harga belian yang sepadan.
Kira Dengan Andaian SayaLokasi dan Pricing Power: Kota Syahbandar / Klebang
Tidak berada di pusat bukan bermaksud tiada permintaan
Bantahan biasa terhadap lokasi Tagbay ialah ia bukan di historic core. Bantahan itu hanya separuh betul, dan perlu diperbetulkan dengan tepat.
Sebahagian penting permintaan leisure Melaka ialah drive-based, khususnya perjalanan keluarga domestik dan serantau. Ini menjadikan penginapan bukan pusat lebih berdaya maju berbanding bandar di mana pelancong sangat bergantung pada berjalan kaki atau pengangkutan awam.
Bagi tetamu ini, parking, ruang mesra keluarga, akses memandu yang mudah dan suasana pantai boleh mengimbangi sebahagian kelemahan tidak berada di historic core.
Jadi soalan bukan sama ada tetamu akan menginap di Kota Syahbandar atau Klebang. Mereka memang sudah menginap. Tidak berada di pusat bukan bermaksud tiada permintaan.
Namun ada fakta projek yang patut diberi perhatian. Tagbay mempunyai 324 car parks tambah 13 petak OKU untuk 648 unit, dan parkir tidak melekat kepada unit. Itu kira-kira satu petak untuk dua unit. Untuk bangunan yang kemungkinan besar menarik segmen drive-in, peruntukan parkir bukan butiran kecil. Ia soalan operasi yang mempengaruhi pengalaman tetamu dan kadar yang boleh dikenakan bangunan, dan wajar ditanya bagaimana petak diperuntukkan antara pemilik, tetamu dan pelawat.
Risiko sebenar ialah pricing power
Risiko sebenar ialah pricing power, bukan sama ada tetamu akan menginap di sana langsung.
Soalannya bukan sama ada orang akan menginap di sana. Soalannya ialah berapa kadar yang boleh dikenakan Tagbay berbanding alternatif pusat sambil mengekalkan occupancy.
Di sinilah aritmetik seksyen sebelumnya berfungsi. Jika mengekalkan occupancy sasaran memerlukan diskaun RM20 atau RM30 semalam berbanding stok pusat, diskaun itu tidak kekal dalam lajur kadar sahaja. Ia mengalir melalui RevPAR ke gross revenue, kemudian ke NOI selepas kos tetap mengambil bahagiannya. Dalam grid di atas, RM30 ADR pada occupancy 55% yang sama ialah beza antara sekitar RM11,200 dan sekitar RM16,000 net operating income — sekitar 3.4% net berbanding 4.8%.
Konsesi kadar yang sederhana bukan konsesi pulangan yang sederhana. Ia hampir satu pertiga daripada pulangan.
Sea view ialah hujah kadar, bukan jaminan occupancy
Unit menghadap laut boleh secara munasabah mengenakan kadar lebih tinggi daripada unit menghadap dalam, khususnya hujung minggu dan cuti. Itu kelebihan nyata untuk unit yang memilikinya.
Tetapi saiz tuntutan perlu betul. Pemandangan mempengaruhi unit mana yang dipilih tetamu dan berapa mereka sanggup bayar. Ia tidak mencipta tempahan.
Dalam inventori Standard Suite, orientasi pemandangan juga mewujudkan segmentasi kategori bilik, bukan kolam 610 unit yang seragam sepenuhnya. Layout asas memang sangat standard, tetapi unit sea-view dan city-view bukan produk yang boleh ditukar ganti sepenuhnya, dan perbezaan itu memberi bangunan lebih daripada satu titik harga. Saiz premium sea-view sebenar belum ditetapkan secara awam.
Bagi pembeli, ini memotong dua arah. Unit yang ditawarkan kepada anda mungkin tidak mempunyai potensi kadar yang sama seperti unit dalam ilustrasi jualan, jadi penting untuk memastikan orientasi yang anda beli dan kedudukannya dalam struktur kadar bangunan.
Operator dan Inventori: Adakah Mana Mana Menyelesaikan Masalah Persaingan?
Banyak unit serupa tidak semestinya merosakkan
610 daripada 648 unit Tagbay berkongsi layout Standard Suite 495 sqft yang sama, tetapi inventori tidak boleh ditukar ganti sepenuhnya kerana unit sea-view dan city-view mewujudkan positioning dan potensi pricing power berbeza. Reaksi spontan terhadap angka 610 ialah unit-unit sebanding akan saling memotong harga hingga jatuh.
Reaksi itu menggambarkan satu failure mode khusus, dan ia patut dinamakan dengan tepat. Persaingan pemilik lawan pemilik yang merosakkan ialah masalah fragmented pricing. Ia berlaku apabila ratusan individu menyenaraikan unit secara berasingan di platform sama, memantau kadar antara satu sama lain, dan memotong harga untuk mengisi kalendar sendiri tanpa melihat hasil keseluruhan bangunan.
Jika pricing ditetapkan secara pusat, inventori diperuntukkan secara pusat, dan saluran tempahan disatukan, bangunan berkelakuan lebih seperti inventori hotel berbanding ratusan listing bersaing. Dalam struktur itu, 610 unit pada layout umum ialah kelebihan skala, bukan liabiliti. Ia menyokong distribution yang lebih baik, operasi per unit lebih murah, dan pengurusan kadar yang koheren.
Segmentasi pemandangan menambah kepada ini. Sea-view dan city-view memberi operator satu lagi lever pricing dan boleh mengurangkan persaingan satu-ke-satu antara unit jika inventori diurus secara pusat, sama seperti hotel memisahkan kategori bilik dan bukan menjual satu produk seragam. Ini mewujudkan potensi pricing differentiation; ia tidak membuktikan mana-mana kategori mencapai premium.
Jadi jumlah unit sebanding bukan masalah dengan sendirinya. Struktur yang mengawalnya ialah perkara penting.
Apa yang masih belum disahkan
Jawapan jujur ialah struktur itu belum ditetapkan secara awam. Secara khusus, perkara berikut masih belum disahkan melalui maklumat awam:
- sama ada hasil dipoolkan merentas unit atau dikira unit demi unit
- bagaimana tempahan diperuntukkan antara unit dalam kategori sama
- bagaimana unit sea-view dan city-view dihargakan relatif antara satu sama lain
- siapa memegang kuasa pricing, dan sama ada eksklusif
- sama ada pemilik boleh opt out, dan atas terma apa
- bagaimana inventori diurus merentas dua menara dan jenis unit
- fi operator sebenar, dan fungsi tepat yang diliputinya
Perkara terakhir itu bukan teknikaliti. Seluruh model operasi di atas bergantung pada sama ada lapisan distribution dan channel-management berada dalam skop operator atau dikenakan kepada pemilik secara berasingan di atasnya. Dua struktur itu menghasilkan net income yang material berbeza daripada gross revenue yang sama.
Ini soalan terbuka, bukan tuduhan. Tiada susunan ini luar biasa atau salah dalam mana-mana arah, dan ketiadaan butiran awam tidak membayangkan sesuatu yang negatif. Tetapi ia unknown paling penting dalam analisis ini, kerana ia menentukan sama ada skala dan segmentasi berfungsi untuk pemilik serta bagaimana waterfall kos sebenar kelihatan.
Ini soalan yang perlu diminta secara bertulis sebelum komit, dan jawapannya perlu dibaca dalam dokumen sebenar, bukan perbualan.
Pengurusan profesional mengurangkan kerja, bukan risiko pelaburan
Mana Mana boleh dikenal pasti secara awam sebagai operator hospitality yang dikaitkan dengan Tagbay, dan penglibatan operator seperti ini memang positif dari sudut pelaksanaan. Standard lebih mungkin konsisten, listing lebih mungkin diurus secara profesional, dan pemilik lebih mungkin terlepas daripada kerja harian mengurus unit short-stay. Untuk pembeli asing atau luar negeri, ini bukan perkara kecil.
Tetapi hadnya perlu dinyatakan dengan jelas, kerana di sinilah ramai pembeli berhenti berfikir:
Pengurusan profesional mengurangkan kerja, bukan risiko pelaburan.
Keuntungan tahap pemilik di Tagbay belum ditetapkan secara awam. Operator yang cekap meningkatkan kemungkinan sisi hasil dilaksanakan dengan baik, dan struktur fi yang baik boleh mengurangkan leakage keseluruhan berbanding self-management. Ia tidak menetapkan occupancy pasaran, dan ia tidak menentukan harga yang anda bayar. Kecekapan ialah input. Ia bukan agihan.
Harga vs Pendapatan: Apa Sebenarnya Maksud "Murah"
Harga Belian Wajar = NOI Mampan ÷ Sasaran Hasil Bersih
Inilah formula yang patut mengawal keputusan, dan ia berjalan arah bertentangan daripada cara kebanyakan pembeli mendekati pelancaran.
Harga Belian Wajar = NOI Mampan / Sasaran Hasil Bersih
Daripada mengambil harga jualan dan berharap pendapatan membenarkannya, anda mula dengan pendapatan yang anda percaya unit boleh jana secara mampan, bahagikan dengan pulangan yang anda perlukan, dan sampai kepada harga yang rasional untuk dibayar. Apa sahaja di atas angka itu ialah keputusan menerima pulangan lebih rendah daripada sasaran asal.
Harga belian wajar ilustrasi mengikut NOI mampan dan sasaran hasil. Untuk ilustrasi sahaja — berdasarkan andaian yang dinyatakan, bukan unjuran pulangan.
| NOI mampan (senario) | Pada sasaran 4% | Pada sasaran 5% | Pada sasaran 6% |
|---|---|---|---|
| RM7,704 (RM150 / 45%) | RM193,000 | RM154,000 | RM128,000 |
| RM11,171 (RM150 / 55%) | RM279,000 | RM223,000 | RM186,000 |
| RM13,580 (RM165 / 55%) | RM340,000 | RM272,000 | RM226,000 |
| RM13,818 (RM180 / 50%) | RM345,000 | RM276,000 | RM230,000 |
| RM15,989 (RM180 / 55%) | RM400,000 | RM320,000 | RM266,000 |
| RM18,161 (RM180 / 60%) | RM454,000 | RM363,000 | RM303,000 |
Baca lajur 5% berbanding harga awam RM332,300. Hanya senario teratas dalam grid membenarkan harga itu pada sasaran 5%. Kes RM180 pada 55% hampir tetapi sedikit kurang. Semua di bawahnya membayangkan nilai wajar di bawah harga awam, dan dalam kes lebih lemah, jauh di bawah.
Jadual ini juga boleh dibaca secara terbalik, yang selalunya lebih berguna. Di bawah andaian ilustrasi yang sama, unit dibeli pada RM332,300 memerlukan sekitar RM16,600 net operating income untuk menghasilkan 5% net sebelum pembiayaan. Jika dikira balik melalui struktur kos, itu membayangkan sekitar RM171 ADR pada 60% occupancy, atau kira-kira RM184 pada 55%.
Keputusan itu penting kerana ia menunjukkan lokasi risiko dengan tepat. ADR sekitar RM171 dekat dengan purata room rate Melaka 2024. Kadar bukan stretch utama. Occupancy ialah stretch. Mengekalkan 60% dalam pasaran yang purata statewide-nya berada di pertengahan 40-an ialah andaian sebenar, dan pembeli harus mengujinya paling keras.
Murah bukan sekadar harga tiket rendah
Ini membawa kita kepada perkataan yang menjadi asas naratif jualan.
Murah bermaksud harga cukup rendah sehingga prestasi operasi yang realistik, bukan luar biasa, masih menghasilkan pulangan net yang boleh diterima.
Model yang diperbetulkan ini tidak mengatakan Tagbay mahal. Ia mengatakan sesuatu yang lebih tepat. Pada harga headline, kes pendapatan menjadi defensible jika projek mencapai hujung kuat julat operasi. Apabila prestasi bergerak ke senario lebih lemah, harga semakin sukar dibenarkan oleh pendapatan sahaja.
Rangka ini menilai aliran pendapatan. Ia tidak menilai liquidity jual semula, pergantungan operator, risiko short-stay dan strata, tenure leasehold, ramp-up, kitaran refurbishment masa depan, atau execution risk secara umum. Semua itu berada di luar formula dan perlu dinilai berasingan, dan setiap satunya menyokong keperluan margin yang lebih luas, bukan lebih sempit.
Ujiannya mudah. Ambil tengah grid, bukan sudut terbaik. Jalankan formula harga wajar. Jika jawapan jauh di atas harga yang diminta, harga sedang melakukan kerja dan anda ada margin of safety. Jika jawapan hanya melebihi harga anda dalam senario kuat, prestasi operasi sedang melakukan kerja — dan prestasi operasi ialah perkara yang tiada siapa boleh janjikan.
Apa yang dikira menarik?
Benchmark munasabah: 5% atau lebih hasil net sebenar, sebelum pembiayaan, akan menarik jika boleh dibuktikan.
Tiga perkataan membawa berat. Sebenar bermaksud selepas seluruh cost stack, bukan selepas management fee sahaja. Net bermaksud net, perkataan yang paling mudah diregangkan dalam pasaran ini. Dan sebelum pembiayaan bermaksud perbandingan pada tahap aset, supaya pinjaman tidak mencantikkan atau menyembunyikan pulangan asas.
Senario kuat ilustrasi di atas melepasi benchmark itu pada kira-kira 5.5%. Itu kenyataan tentang model, bukan Tagbay. Ia menjadi kenyataan tentang Tagbay hanya jika dua perkara dibuktikan: bangunan mampu mengekalkan sekitar RM180 ADR pada sekitar 60% occupancy secara tahan lama, dan waterfall kos operasi akhirnya sekurang-kurangnya seefisien andaian operator-side gabungan 20% di sini. Tiada satu pun ditetapkan oleh rekod awam, dan artikel ini tidak mendakwa kedua-duanya benar.
Kegagalan paling biasa dalam menilai projek seperti ini ialah menerima angka yield tanpa bertanya ia net daripada apa. Minta senarai potongan. Jika angka diberi tanpa senarai itu, ia angka gross yang memakai label net.
Kos pemerolehan sebenar
"Kes pelaburan boleh menjadi lebih kukuh jika kos pemerolehan sebenar pembeli lebih rendah daripada harga awam yang dinyatakan, tetapi pakej khusus pembeli tidak dibincangkan di sini."
Soalan Lazim
Adakah Tagbay Suites pelaburan yang baik?
Ia bergantung pada dua angka: pendapatan mampan unit dan kos pemerolehan sebenar anda. Tagbay perlu dinilai sebagai perniagaan hospitality, bukan kondominium, jadi net operating income selepas seluruh cost stack ialah angka relevan, bukan gross rental yield. Di bawah model ilustrasi artikel ini, hasil berjulat daripada kira-kira 2.3% net pada RM150 ADR dan 45% occupancy kepada kira-kira 5.5% net pada RM180 dan 60%, diukur terhadap harga awam RM332,300 dan sebelum pembiayaan. Julat itu ialah jawapannya: projek defensible di hujung kuat dan lemah di hujung rendah, dan pemboleh ubah penentu ialah prestasi operasi yang belum dibuktikan. Jalankan formula harga wajar menggunakan andaian pertengahan, bukan yang terbaik.
Apakah rental yield yang realistik untuk suite short-stay di Melaka?
Tiada satu jawapan jujur, dan sesiapa yang memberi jawapan tanpa menyatakan andaian sedang meneka. Yang boleh dikatakan ialah kiraan mesti melalui RevPAR, bukan kadar malam sahaja, kemudian melalui seluruh cost stack. Berapa banyak stack itu menyerap bergantung pada struktur: jika distribution dan channel management berada dalam skop operator profesional, leakage keseluruhan lebih rendah daripada model self-managed dengan platform commission berasingan di atasnya. Mengelirukan kedua-duanya menghasilkan angka yang salah besar. Angka seluruh Melaka meletakkan occupancy 2024 sekitar 45.4% dengan average room rate sekitar RM167.10, dan Januari hingga September 2025 sekitar 44.5% dan RM150.40. Itu rujukan sektor hotel, bukan benchmark short-stay, tetapi ia reality check yang munasabah terhadap andaian optimistik. Yield 5% atau lebih yang benar-benar net dan sebelum pembiayaan akan menarik, jika boleh dibuktikan.
Adakah Mana Mana menjamin pulangan saya?
Artikel ini tidak membincangkan susunan komersial khusus, dan jawapan konsep ialah yang penting. Pengurusan hospitality profesional mengurangkan kerja pemilik dan meningkatkan kemungkinan operasi dilaksanakan dengan cekap, dan skop operasi yang digabungkan boleh mengurangkan leakage berbanding self-management. Ia tidak, dengan sendirinya, menetapkan keuntungan pemilik. Operator mempengaruhi sisi hasil dan kos; ia tidak menetapkan occupancy pasaran atau mengubah harga yang anda bayar. Apa sahaja susunan yang dibentangkan, baca dokumen sebenar dan pastikan apa yang komited, apa yang diliputi fi, untuk berapa lama, dan oleh siapa.
Adakah terlalu banyak unit serupa akan bersaing sesama sendiri?
Tidak semestinya, dan perkara ini lebih bernuansa daripada yang nampak. 610 daripada 648 unit berkongsi layout Standard Suite 495 sqft yang sama, jadi produk asas sangat standard, dan risiko yang dibayangkan orang ialah pemilik saling memotong harga untuk mengisi kalendar sendiri. Dua perkara melembutkan risiko itu. Pertama, inventori tidak homogen sepenuhnya: orientasi sea-view dan city-view mencipta room-category differentiation semula jadi dalam 610 unit itu, memberi bangunan lebih daripada satu titik harga dan mengurangkan penggantian satu-ke-satu antara listing. Saiz premium pemandangan sebenar belum ditetapkan secara awam. Kedua, dan lebih penting, failure mode itu datang daripada fragmented pricing apabila individu menyenaraikan unit secara berasingan. Jika pricing, allocation inventori dan booking channels diurus secara pusat, bangunan berkelakuan lebih seperti inventori hotel, dan skala menjadi kelebihan dalam distribution dan kos operasi. Struktur pricing, allocation dan booking operator jauh lebih penting daripada jumlah unit, dan susunan sebenar Tagbay belum disahkan dalam maklumat awam. Itu soalan yang perlu dijawab secara bertulis sebelum membuat keputusan.
Sumber
- Tagbay Suites — brosur rasmi pemaju (Taghill Land Sdn. Bhd.) - Fakta projek sahaja: 648 unit dalam dua menara di atas kira-kira 2.66 ekar, 610 Standard Suites 495 sqft, leasehold, commercial HDA title, penyelenggaraan RM0.32 psf termasuk sinking fund, 324 car parks tambah 13 petak OKU tidak melekat kepada unit, siap 36 bulan selepas APDL. Tidak menyokong sebarang dakwaan ADR, occupancy, yield atau agihan pemilik.
- Tourism Malaysia — Paid Accommodation Survey / KPI 2024 - AOR paid-accommodation seluruh Melaka 2024 sebanyak 45.4% dan ARR RM167.10, digunakan hanya sebagai rujukan pasaran untuk model ilustrasi. Tidak menyokong sebarang dakwaan ADR, occupancy atau prestasi khusus Tagbay.
- Tourism Malaysia — Prestasi Paid Accommodation Survey Jan-Sep 2025 - AOR paid-accommodation seluruh Melaka Januari-September 2025 sebanyak 44.5% dan ARR RM150.40, digunakan hanya sebagai rujukan pasaran untuk model ilustrasi. Tidak menyokong sebarang dakwaan ADR, occupancy atau prestasi khusus Tagbay.
- Rekod projek AskHenry — Tagbay Suites - Harga awam dari RM332,300 untuk Standard Suite 495 sqft, pemaju, tenure, jumlah unit dan kadar penyelenggaraan seperti diterbitkan di laman ini. Menyokong harga awam yang digunakan dalam model; tidak menyokong sebarang harga khusus pembeli.